Chargement du chapitre…
Dérivation, accroissements finis et développements limités
Dérivabilité, opérations et dérivée d'une réciproque, théorème de Rolle, égalité et inégalité des accroissements finis, fonctions de classe C^k, formules de Taylor-Young et de Taylor-Lagrange, développements limités usuels et opérations, convexité, méthode de Newton.
1. Ce que ce chapitre ajoute au précédent
Le chapitre « Fonctions d'une variable réelle : limites et continuité » a laissé une lacune, et elle était volontaire : les variations d'une fonction s'y démontrent à la main. On prend deux points d'un intervalle, on calcule , on factorise par , on discute le signe du second facteur. Cela s'écrit proprement, et cela devient impraticable dès que la fonction cesse d'être un polynôme ou un quotient simple. Même gêne pour compter les solutions d'une équation : le théorème de la bijection exigeait une stricte monotonie qu'il fallait établir sans autre outil que cette factorisation.
Ce chapitre remplace ce travail artisanal par un unique objet local, la dérivée, et il en tire quatre choses hors de portée du chapitre précédent : les variations en lisant un signe, sans jamais comparer deux valeurs ; la tangente, c'est-à-dire le remplacement d'une fonction compliquée par une fonction affine valable près d'un point ; les accroissements finis, qui transportent une information ponctuelle sur en une information globale sur ; et l'approximation polynomiale locale, qui pousse la tangente aux ordres supérieurs et calcule des limites qu'aucune technique antérieure n'atteint.
Le plan du chapitre
Les vingt-cinq sections qui suivent se lisent en six blocs. Dérivabilité et calcul des dérivées (sections 2 à 9) : la définition en un point, la tangente, le lien avec la continuité, les dérivées latérales, les opérations, la dérivée d'une réciproque, le tableau des dérivées usuelles. Extremums, Rolle et accroissements finis (sections 10 à 14) : le lemme de Fermat, le théorème de Rolle, puis l'égalité des accroissements finis à partir de la section 12, l'inégalité qui en découle, les fonctions lipschitziennes et les suites récurrentes qu'elles contrôlent. Variations et régularité de la dérivée (sections 15 à 18) : le signe de et la monotonie, les accroissements finis généralisés et la règle de L'Hôpital, le théorème de la limite de la dérivée, le théorème de Darboux, les dérivées successives et les classes .
Viennent ensuite les formules de Taylor, celle de Taylor-Young qui est locale et celle de Taylor-Lagrange qui est globale, toutes deux démontrées ici sans aucun calcul d'aire ; les développements limités, définition, unicité, développements usuels en , opérations, puis les applications aux limites, aux équivalents, à la position d'une courbe et aux asymptotes ; enfin la convexité et la méthode de Newton, dont la vitesse de convergence se démontre avec exactement les outils du chapitre.
Ce que la dérivée ne donne pas
Cette puissance produit une illusion qu'il vaut mieux dissiper tout de suite. La dérivabilité ne se déduit d'aucune régularité plus faible : aucun argument de « courbe régulière » ne remplace le calcul d'une limite de taux d'accroissement, et une fonction continue n'est pas dérivable pour autant (section 4). Le signe de la dérivée ne dit rien hors d'un intervalle : la fonction inverse a une dérivée strictement négative en tout point de sans être décroissante sur , et le mot intervalle est une hypothèse, jamais un décor. Une dérivée nulle ne signale pas un extremum, l'implication allant dans l'autre sens et seulement en un point intérieur (section 10). Enfin la dérivée d'une fonction dérivable n'est pas forcément continue : le théorème de Darboux dira ce qui survit malgré tout.
Remarque
Ce chapitre et les autres. Il n'existe pas de texte national fixant les contenus d'une licence de mathématiques : chaque université arrête les siens. Ce cours couvre le socle commun aux maquettes consultées et signale par un encadré Selon les facs ce qui varie d'un établissement à l'autre, le théorème de la limite de la dérivée, celui de Darboux, la formule de Leibniz ou la méthode de Newton notamment. Ces notions sont traitées, jamais supprimées.
Sont employés ici sans être refondés : les limites, la continuité, le théorème des valeurs intermédiaires, celui des bornes atteintes, le théorème de la bijection et la construction d', , , tous acquis du chapitre « Fonctions d'une variable réelle : limites et continuité » ; les suites, du chapitre « Suites réelles » ; les quantificateurs et les modes de raisonnement, du chapitre « Logique, raisonnement, ensembles et applications ». Tout ce qui touche aux primitives et au calcul d'aires relève du chapitre « Calcul intégral élémentaire » : aucune démonstration de ce chapitre n'en a besoin, y compris celle de Taylor-Lagrange, qui s'obtient par une fonction auxiliaire et le théorème de Rolle.
Un dernier mot, qui est celui du chapitre précédent. Ce qui coûte des points en première année n'est presque jamais le calcul : c'est l'hypothèse qu'on n'a pas vérifiée avant d'appliquer un théorème, l'intervalle qu'on a oublié de nommer, le contre-exemple qu'on annonce sans l'exhiber. Les encadrés Comment on rédige montrent la phrase exacte qu'un correcteur cherche des yeux, et ils sont à lire comme du cours.
2. Dérivabilité en un point
Le taux d'accroissement
Dans toute cette section, désigne un intervalle de non réduit à un point, une fonction définie sur et à valeurs réelles, et un point de . Cette hypothèse garantit l'essentiel : contient des points distincts de et aussi proches de qu'on veut, donc la limite qui va suivre a un sens.
Définition
Le taux d'accroissement de entre et est le quotient
Géométriquement, est la pente de la sécante qui joint les deux points de la courbe d'abscisses et . C'est un objet parfaitement défini pour tout , et la seule question du chapitre est de savoir ce qu'il devient quand se rapproche de .
Définition
On dit que est dérivable en lorsque le taux d'accroissement admet en une limite finie. Ce réel s'appelle alors le nombre dérivé de en , et se note :
Le mot « finie » fait partie de la définition, ce n'est pas un ornement. Une limite peut exister dans sans être un réel, et la fonction n'est alors pas dérivable. C'est le cas de la racine carrée en , dont le taux vaut pour et tend vers : la limite existe, elle est infinie, et n'est pas dérivable en . La section 5 dira ce que cela signifie sur le dessin.
Lorsque est une extrémité de , la limite ne peut être prise que d'un seul côté : la dérivée obtenue est une dérivée latérale, et c'est encore la section 5 qui en traite.
Les trois écritures
Propriété
Trois formulations équivalentes. Avec les données ci-dessus, les trois énoncés suivants sont équivalents, et le réel du troisième vaut alors .
- Le taux admet en une limite finie, notée .
- Le quotient admet une limite finie quand tend vers .
- Il existe un réel et une fonction , définie au voisinage de , de limite nulle en , telle que pour tout tel que appartienne à .
Démonstration. L'équivalence entre 1 et 2 est le changement de variable : la condition devient avec , et devient .
Supposons 2, et notons la limite. Posons, pour tel que ,
Par construction tend vers quand tend vers , et en multipliant l'égalité par on obtient , ce qui est 3. L'égalité vaut aussi pour , où les deux membres valent .
Réciproquement, supposons 3. Pour , on divise par :
Le second membre tend vers quand tend vers , donc le premier aussi : la limite existe, elle est finie, elle vaut . L'unicité de la limite impose alors .
La troisième écriture est celle qui fera tout le travail du chapitre, et il faut voir pourquoi : elle remplace un quotient par une somme. Là où les deux premières exigent de diviser, donc de vérifier qu'on ne divise pas par zéro, la troisième est une égalité entre deux expressions toujours définies. La démonstration de la dérivée d'une composée, en section 7, échoue avec les deux premières et passe sans effort avec la troisième.
Remarque
Deux avertissements de notation. La fonction de l'écriture 3 est une fonction de la variable , sans aucun rapport avec le réel des définitions de limite du chapitre précédent. La collision de symboles est traditionnelle et fâcheuse ; quand les deux apparaissent dans une même démonstration, il faut renommer.
Ensuite, l'écriture 3 est déjà un développement limité à l'ordre : elle dit que coïncide, près de , avec la fonction affine , à un terme près négligeable devant . Le bloc consacré aux développements limités notera ce terme et poussera l'idée aux ordres supérieurs : tout y est déjà dans cette ligne.
Ce que la figure montre
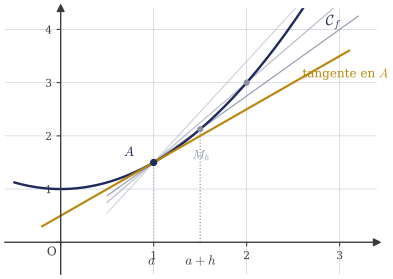
La figure représente la courbe de , le point d'abscisse , trois sécantes dont les points d'abscisse se rapprochent de , et la tangente en : les pentes des sécantes décroissent et se stabilisent sur celle de la tangente.
Ce pivotement se calcule exactement, et c'est le meilleur exemple d'entrée dans le chapitre.
Exemple
Le taux d'accroissement de en . On a . Pour ,
donc, en divisant par ,
Ce taux tend vers quand tend vers : la fonction est dérivable en et . Les trois sécantes de la figure correspondent à , et , de pentes respectives , et : elles décroissent bien vers .
L'écriture 3 se lit sur la même ligne : , c'est-à-dire avec , qui tend bien vers . Ici la fonction est explicite ; c'est exceptionnel, et cela ne doit pas faire croire qu'on doive toujours la calculer.
Méthode
Comment on rédige un calcul de dérivée par le taux d'accroissement. Quatre étapes : annoncer la variable, « soit tel que », faute de quoi la suite manipule une expression qui n'est pas définie partout ; calculer le numérateur et le factoriser par , ou le transformer par quantité conjuguée s'il contient une racine ; simplifier par , ce qui est licite puisque a été annoncé ; conclure par une phrase complète, « le taux tend vers quand tend vers ; cette limite est finie, donc est dérivable en et ».
Le geste à ne jamais omettre est la mention du caractère fini de la limite : c'est lui qui distingue la dérivabilité d'une tangente verticale, et un correcteur le cherche.
L'exercice 01 inverse le sens de la tâche : il donne six taux d'accroissement bruts, sans dire de quelle fonction ni en quel point, et c'est cela qu'il faut retrouver avant de conclure. Sa seconde question porte sur deux fonctions dont l'écriture laisse croire à un défaut de dérivabilité qui n'existe pas. L'exercice 02 travaille la lecture croisée de , de et de sur un graphique.
3. Tangente et approximation affine
Définition
Soit dérivable en . La tangente à la courbe au point de coordonnées est la droite d'équation
C'est la droite qui passe par et dont la pente est : elle est la position limite des sécantes quand se rapproche de sur la courbe, ce que la figure de la section précédente met en scène. Notons tout de suite que cette définition suppose la dérivabilité : sans elle, la courbe peut avoir une tangente, ou deux demi-tangentes, ou rien du tout, et la section 5 fait le tri.
Ce que la tangente approche
Notons la fonction affine dont la tangente est le graphe, c'est-à-dire . L'écriture 3 de la section 2, appliquée avec , donne exactement , avec de limite nulle. L'erreur commise en remplaçant par est donc non seulement petite, mais petite devant : c'est bien plus fort que la continuité, qui dirait seulement que l'erreur tend vers .
Propriété
La tangente est la seule droite qui approche à cet ordre. Soit un réel. La quantité est négligeable devant au voisinage de si et seulement si .
Démonstration. Pour , on divise par et il reste , qui tend vers ; ce quotient tend vers si et seulement si .
Toute autre droite passant par commet donc une erreur proportionnelle à , de coefficient : elle s'écarte de la courbe linéairement, alors que la tangente s'en écarte moins vite que linéairement. C'est le sens précis de « la tangente est la droite qui épouse le mieux la courbe ».
L'approximation affine, sur un exemple chiffré
De l'écriture 3 découle l'approximation affine : pour petit, . Le symbole n'est pas une égalité et n'a aucune valeur dans une démonstration ; c'est une indication de calcul numérique. Ce que la théorie garantit, c'est que l'erreur est négligeable devant , sans dire de combien. Les formules de Taylor remplaceront ce par une majoration explicite, et c'est exactement leur raison d'être.
Exemple
Une valeur approchée de , et l'erreur commise. Prenons sur et . On admet, ou l'on relit dans le tableau de la section 9, que , donc et . L'approximation affine s'écrit
Pour , elle donne . La valeur exacte vaut , et l'erreur est d'environ .
D'où vient cette erreur. Elle se calcule sans aucune formule de Taylor, par quantité conjuguée :
Le numérateur est en , et c'est ce qui rend l'approximation bonne. Pour , il vaut , le dénominateur vaut environ , et l'erreur environ : le calcul numérique est confirmé, signe compris.
Deux enseignements. Ce signe négatif dit que la tangente passe au-dessus de la courbe, et ce n'est pas un accident : c'est la concavité de la racine carrée, que la section sur la convexité expliquera. Et l'ordre de grandeur en se vérifie : pour , dix fois plus grand, l'approximation donne contre une valeur exacte de , soit une erreur d'environ , cent fois plus grande.
La lecture graphique des tangentes, autre face de cette section, est travaillée dans l'exercice 02.
4. Dérivabilité entraîne continuité, et la réciproque est fausse
Théorème
Dérivable en entraîne continue en . Si est dérivable en , alors est continue en .
Démonstration. Pour tout distinct de , on peut écrire l'identité
qui n'est que la définition de multipliée par . Faisons tendre vers . Le premier facteur tend vers . Le second tend vers , qui est un réel, par hypothèse de dérivabilité. Le théorème des opérations sur les limites, acquis au chapitre précédent, donne que le produit tend vers . Ainsi tend vers , c'est-à-dire : la fonction est continue en .
Où le caractère fini a servi. Exactement à une ligne, et il faut la voir : c'est le produit . Si le taux tendait vers , le produit serait une forme indéterminée et la conclusion tomberait. C'est pourquoi la racine carrée, dont le taux explose en , reste néanmoins continue en : sa continuité se démontre autrement, ce théorème ne la donne pas.
Le contre-exemple de la valeur absolue
Exemple
La fonction est continue en et n'y est pas dérivable.
Continuité. La seconde inégalité triangulaire donne , ce qui montre que quand . La fonction est continue en , comme le chapitre précédent l'a établi.
Non-dérivabilité. Le taux d'accroissement en vaut, pour ,
qui vaut si et si . Sa limite à droite en vaut donc , sa limite à gauche vaut : les deux limites latérales existent et diffèrent, donc le taux n'a pas de limite en , en vertu du théorème sur les limites latérales du chapitre précédent. La fonction n'est pas dérivable en .
Ce que ce contre-exemple prouve, et ce qu'il ne prouve pas. Il prouve que l'implication du théorème n'est pas une équivalence : la continuité est strictement plus faible que la dérivabilité. Il ne prouve pas que les défauts de dérivabilité soient rares ou localisés : il existe des fonctions continues sur et dérivables en aucun point. Leur construction relève d'un cours ultérieur ; il suffit de savoir qu'elles existent, pour ne jamais raisonner sur l'idée qu'une fonction continue serait « presque partout » dérivable.
Méthode
Comment on rédige le lien entre continuité et dérivabilité. L'implication ne va que dans un sens, d'où trois usages et un interdit.
- Sens direct, pour obtenir la continuité. « est dérivable en , donc est continue en . » Raccourci légitime, qui évite un calcul de limite ; il sert dans la démonstration de la dérivée d'un produit, en section 7.
- Contraposée, pour réfuter la dérivabilité. « n'est pas continue en , donc n'est pas dérivable en . » Argument imparable et gratuit : devant une fonction par morceaux qui saute en , il n'y a aucun taux d'accroissement à calculer.
- Jamais dans l'autre sens. « est continue en donc dérivable en » est faux, et c'est la faute la plus fréquente du chapitre. Elle vient d'une image mentale, celle d'une courbe « sans trou donc sans angle », qui n'a aucune valeur démonstrative : suffit à la réfuter.
La formulation qui trahit l'erreur est celle qui affirme la dérivabilité sans jamais nommer de limite. Pour la démontrer, il faut exhiber la limite du taux d'accroissement, ou invoquer un théorème d'opérations en vérifiant ses hypothèses. Il n'y a pas de troisième voie.
L'exercice 34 met six copies sous les yeux du lecteur et demande, pour chacune, ce qui est démontré et ce qui est seulement affirmé ; deux d'entre elles reposent sur la confusion ci-dessus.
5. Dérivées à gauche et à droite
Les deux définitions
Définition
Soit un point de .
- Si contient un intervalle de la forme avec , on dit que est dérivable à droite en lorsque admet en une limite finie à droite. On la note .
- Si contient un intervalle de la forme avec , on dit que est dérivable à gauche en lorsque admet en une limite finie à gauche. On la note .
Ces deux nombres se calculent avec le même quotient que la dérivée, en restreignant les à un seul côté. Toute la difficulté pratique est de rédaction : il faut écrire « pour » ou « pour » avant le calcul, sous peine d'employer la mauvaise expression quand la fonction est définie par morceaux.
Théorème
Caractérisation par les dérivées latérales. Soit un point intérieur à . La fonction est dérivable en si et seulement si et existent toutes deux et sont égales. Dans ce cas,
Démonstration. Il suffit d'appliquer à la fonction , au point , le théorème sur les limites latérales démontré au chapitre précédent. L'hypothèse « intérieur à » garantit que est définie de part et d'autre de , ce que ce théorème exige. La limite de en existe donc si et seulement si les deux limites latérales existent et coïncident, et le caractère fini se transmet de la même façon.
C'est le premier outil de réfutation de la dérivabilité, et le seul vraiment maniable au tableau : deux dérivées latérales qui diffèrent interdisent la dérivabilité, sans autre calcul.
Trois façons d'échouer
Point anguleux. Lorsque et existent, sont finies, et diffèrent, la courbe présente en un point anguleux : elle admet deux demi-tangentes, de pentes et , qui forment un angle. La valeur absolue en en est l'exemple minimal, avec les pentes et . Moins artificiel : au point . Pour proche de , on a , donc ; pour proche de , on a , donc . Ainsi et .
Tangente verticale. Lorsque le taux d'accroissement tend vers ou vers , la fonction n'est pas dérivable en , la limite n'étant pas finie. Pourtant la courbe possède bel et bien une tangente en ce point : la droite verticale d'équation , position limite des sécantes dont la pente devient infinie. Les deux affirmations « n'est pas dérivable en » et « admet une tangente en » sont donc simultanément vraies, sans contradiction, parce que la seconde parle de la courbe et non de la fonction. C'est un piège de partiel classique.
Deux exemples valent d'être distingués.
- La racine carrée en : le taux vaut pour et tend vers . Comme le domaine ne contient rien à gauche de , on parle d'une demi-tangente verticale.
- La racine cubique, réciproque de la bijection de sur construite au chapitre précédent, notée . En , le taux d'accroissement vaut, pour , qui tend vers des deux côtés. La courbe a une tangente verticale en l'origine, qu'elle traverse.
Remarque
Une notation à ne pas confondre. On écrit , et non . La puissance d'exposant réel a été définie au chapitre précédent par , donc uniquement pour : l'écriture n'a aucun sens pour négatif, alors que la racine cubique est définie sur tout entier. Employer une fonction là où on ne l'a pas définie est une faute qu'un correcteur relève sans hésiter, et elle se glisse d'autant mieux que les deux notations coïncident sur . Une convention étendue existe cependant, sous laquelle désigne la racine cubique sur ; elle est licite à condition d'être annoncée, et la section 9 dit exactement à quelles conditions.
Oscillation. Troisième mode d'échec, le plus radical : le taux d'accroissement n'a aucune limite, ni finie ni infinie. C'est le cas de la fonction définie par pour et , dont le taux en vaut et oscille indéfiniment entre et . Aucune tangente, aucune demi-tangente, et pourtant est continue en , puisque .
L'exercice 04 travaille ce troisième mode, l'oscillation, sur la famille : chacune de ses questions a pour réponse un seuil sur , et les seuils sont différents.
Étudier une fonction définie par morceaux
Méthode
Comment on rédige l'étude d'une fonction définie par morceaux. Le plan est toujours le même, et l'ordre des étapes n'est pas négociable.
- Les points où rien ne se passe. Sur chaque morceau ouvert, la fonction coïncide avec une expression usuelle : une phrase suffit, et elle nomme la structure. « Sur , coïncide avec une fonction polynomiale, donc y est continue et dérivable. » On ne calcule aucune limite là.
- La continuité au point de raccord, d'abord. Pour chaque point de raccord, trois quantités : la valeur , lue sur la ligne de la définition qui contient le cas ; la limite à gauche , calculée avec l'expression valable pour ; la limite à droite , avec celle valable pour .
- Si n'est pas continue en , on s'arrête : la contraposée de la section 4 conclut, n'est pas dérivable en , et aucun taux d'accroissement n'est à écrire.
- La dérivabilité ensuite, et seulement ensuite. On calcule les deux taux latéraux, chacun avec l'expression de son côté et avec la valeur qu'on vient d'établir, puis on compare et .
- La conclusion, en toutes lettres. « Les deux dérivées latérales existent, sont finies et égales à , donc est dérivable en et », ou bien « elles diffèrent, donc n'est pas dérivable en : la courbe y présente un point anguleux ».
Attention à ce qu'on n'a PAS le droit de faire. Dériver chaque morceau, calculer et , les comparer, et conclure. Ce raisonnement ressemble au précédent sans être le même : il porte sur les limites de la fonction dérivée, pas sur les dérivées latérales de en . Un théorème permet parfois de passer des unes aux autres, le théorème de la limite de la dérivée, mais il arrive en section 17, il a des hypothèses précises, et il ne s'applique pas toujours : il existe des fonctions dérivables en dont la dérivée n'a aucune limite en . Tant qu'on ne l'a pas énoncé et vérifié, la seule voie sûre est le taux d'accroissement.
Exemple
Un recollement à deux paramètres. Soient et deux réels, et définie sur par si et si . Pour quelles valeurs de et la fonction est-elle dérivable sur ?
Ailleurs qu'en . Sur et sur , la fonction coïncide avec une fonction polynomiale : elle y est dérivable, quels que soient et .
Continuité en . La valeur est donnée par la première ligne, qui contient le cas : . On a et . La continuité en équivaut donc à ; sans cette égalité, n'est pas continue en , donc pas dérivable, et l'étude s'arrête.
Dérivabilité en . Supposons désormais . Pour , le taux vaut , qui tend vers : ainsi . Pour , le numérateur devient , donc et .
Conclusion. La fonction est dérivable en si et seulement si , et alors . Le couple est le seul qui convienne ; pour tout autre couple vérifiant , la courbe présente en un point anguleux de pentes et .
Notons où la continuité a servi : sans elle, le numérateur ne tend pas vers , le quotient tend vers l'infini, et le taux ne dit plus rien d'utile. Ce n'est pas une commodité de plan, c'est une nécessité de calcul.
L'exercice 03 recolle trois morceaux en deux points de jonction, ce qui change la nature de la question : il faut compter les degrés de liberté contre les contraintes avant de calculer. Et l'exercice 20 pousse la même question un cran plus loin en demandant la classe du raccord obtenu, notion introduite en section 18.
6. Dérivabilité sur un intervalle, fonction dérivée
Définition
Soit un intervalle contenu dans .
- Si est ouvert, on dit que est dérivable sur lorsqu'elle est dérivable en chaque point de .
- Si est un segment, on dit que est dérivable sur lorsqu'elle est dérivable en chaque point de , dérivable à droite en et dérivable à gauche en . On convient alors de noter et .
Dans les deux cas, l'application qui à chaque point associe le nombre dérivé s'appelle la fonction dérivée de , et se note .
La convention sur les extrémités est commode, et il faut savoir qu'elle en est une : y désigne une dérivée à droite, pas la limite d'un objet bilatéral qui n'existe pas.
Les notations
La notation de Lagrange, , désigne la fonction dérivée et sa valeur en : c'est celle de ce cours. La notation de Leibniz, , insiste sur la variable par rapport à laquelle on dérive, ce qui devient indispensable dès qu'il y en a plusieurs ; la valeur en s'écrit . Enfin apparaît en algèbre linéaire, quand on voit la dérivation comme une application entre espaces de fonctions.
Attention : n'est pas un quotient de deux nombres, mais un symbole d'un seul tenant, hérité d'une notation où et désignaient des accroissements infiniment petits. Les manipulations du type « on multiplie par » se justifient autrement, et n'ont pas leur place dans une démonstration de première année.
L'ensemble de dérivabilité
Définition
L'ensemble de dérivabilité de est l'ensemble des points de son domaine où est dérivable. C'est le domaine de la fonction dérivée .
Cet ensemble se détermine, il n'est pas donné, et il est en général strictement plus petit que le domaine de . La valeur absolue est définie sur et dérivable sur seulement ; la racine carrée est définie sur et dérivable sur seulement ; la racine cubique est définie sur et dérivable sur . Un énoncé qui commence par « soit dérivable sur » a donc déjà fait ce travail, et un énoncé qui n'en dit rien le laisse à faire.
Trois questions distinctes se posent ainsi devant une fonction, et il faut les garder séparées :
a. Où est-elle définie ?
b. Où est-elle dérivable ?
c. La fonction est-elle continue ?
La troisième est la plus surprenante, et sa réponse est non en général : une fonction peut être dérivable en tout point d'un intervalle sans que sa dérivée y soit continue. Une fonction dérivable dont la dérivée est de plus continue est dite de classe , et cette distinction structure le bloc des sections 15 à 18. La dérivée n'est pourtant pas libre de tout : le théorème de Darboux montrera qu'elle vérifie la propriété des valeurs intermédiaires, continue ou non.
Enfin, rien n'interdit de recommencer : si est elle-même dérivable, sa dérivée se note , puis . Ces dérivées successives, objet de la section 18, sont le préalable indispensable aux formules de Taylor. L'exercice 04 fait déjà déterminer trois ensembles de dérivabilité qui diffèrent du domaine.
7. Opérations sur les dérivées
Toutes les dérivées calculées en pratique le sont par ce théorème, et jamais par un taux d'accroissement. Encore faut-il pouvoir citer ses hypothèses.
Théorème
Opérations algébriques. Soient et deux fonctions définies sur , dérivables en , et un réel. Alors , et sont dérivables en , avec
Si de plus , alors et sont dérivables en , avec
La somme, en une ligne
Pour , le taux d'accroissement de est la somme des taux de et de , puisque le quotient est linéaire en son numérateur :
où l'exposant indique de quelle fonction le taux est celui. Le théorème des opérations sur les limites conclut, et le cas de est identique.
Le produit, démontré
Démonstration de la formule du produit. Soit avec . Le numérateur ne se factorise pas tel quel : on lui ajoute et on lui retranche le terme croisé , ce qui est le seul geste de la démonstration. Il vient
En divisant par , qui est non nul, on obtient
Faisons tendre vers et examinons les trois facteurs variables. Le taux tend vers et le taux tend vers , par hypothèse. Quant à , il tend vers : c'est ici, et seulement ici, qu'intervient le théorème de la section 4, puisque est dérivable en , donc continue en . Le théorème des opérations sur les limites donne alors
limite finie : la fonction est dérivable en , de nombre dérivé annoncé.
Cette démonstration explique l'ordre des sections : « dérivable entraîne continue » devait précéder les opérations, sans quoi le facteur resterait sans limite. La dissymétrie du calcul, où l'on a gardé et , ne se retrouve d'ailleurs pas dans le résultat, symétrique en et ; le choix inverse aurait donné la même formule.
Le quotient, et son hypothèse cachée
Il suffit de traiter , puisque et que le produit est démontré. Or l'écriture même de suppose , alors que l'hypothèse ne porte que sur le point . C'est le théorème de conservation locale du signe du chapitre précédent qui comble le trou : est continue en et , donc garde le signe de , et en particulier ne s'annule pas, sur tout un voisinage de . Le taux d'accroissement s'y calcule alors :
Le premier facteur tend vers par continuité de en , le second vers , d'où la formule. Celle du quotient s'obtient ensuite en développant le produit et en réduisant au même dénominateur.
La composée, et pourquoi la preuve naïve échoue
Théorème
Dérivée d'une composée. Soient définie sur et dérivable en , et définie sur un intervalle contenant et dérivable au point . Alors est dérivable en et
C'est la formule que tout le monde récite et que presque personne ne sait démontrer, parce que la démonstration « évidente » est fausse. Elle consisterait à écrire, pour ,
et à passer à la limite. Le problème saute aux yeux : rien ne garantit que , et l'on peut avoir divisé par zéro. L'objection n'est pas théorique. Si est constante, le quotient n'a jamais de sens ; et il existe des fonctions non constantes, dérivables en , qui prennent la valeur en des points arbitrairement proches de . Ainsi la fonction définie par pour et est dérivable en , son taux d'accroissement valant , majoré en valeur absolue par ; et elle s'annule en tous les points pour entier non nul, aussi proches de qu'on veut.
On passe donc par l'écriture 3 de la section 2, qui ne divise jamais. C'est la voie propre, et c'est celle-ci qu'il faut savoir refaire.
Démonstration. Posons . La dérivabilité de en fournit une fonction , de limite nulle en , telle que
Notons l'accroissement de , de sorte que
Cette écriture donne deux informations : tend vers quand tend vers , et le quotient tend vers .
La dérivabilité de en fournit de même une fonction , de limite nulle en , telle que pour tout tel que . Convenons de poser : l'égalité reste vraie pour , ses deux membres valant , et la fonction devient ainsi continue en , ce qui va être décisif.
Appliquons cette égalité avec , ce qui est licite puisque appartient bien à :
Divisons par :
Le premier terme tend vers . Dans le second, le facteur tend vers , donc reste borné au voisinage de ; et tend vers , car tend vers et est continue en avec . Le second terme tend donc vers , et le taux d'accroissement de en tend vers , limite finie.
Remarque
Où l'on retrouve le piège de la composition des limites. La convention n'est pas une commodité d'écriture : sans elle, on affirmerait que tend vers en composant deux limites, alors que peut parfaitement prendre la valeur au voisinage de . C'est exactement la situation que le théorème de composition des limites du chapitre précédent interdit de traiter à la légère. En rendant continue en , on se place sous sa seconde hypothèse, celle qui autorise la conclusion sans rien savoir de la fonction intérieure : une ligne de convention remplace une hypothèse invérifiable.
Les corollaires du calcul courant
Soit une fonction dérivable sur un intervalle. Les formules suivantes sont la composée appliquée aux fonctions usuelles, et il faut les lire avec leur condition de validité.
a. pour , avec ne s'annulant pas si
b. pour réel, sous réserve que
c.
d. , sous réserve que
e. , sous réserve que
f. et
Méthode
Comment on rédige un calcul de dérivée composée. Trois phrases, dans cet ordre.
- Nommer le domaine de dérivabilité, avant tout calcul. « La fonction est définie et dérivable sur comme composée de , dérivable sur et à valeurs dans , et de , dérivable sur . » C'est la mention de l'ensemble d'arrivée de la fonction intérieure qui justifie la composition.
- Appliquer la formule, dérivée extérieure évaluée en la fonction intérieure, multipliée par la dérivée intérieure : .
- Simplifier, et donner le résultat sur le domaine annoncé.
Les trois erreurs qui reviennent. Oublier la dérivée intérieure : la dérivée de est , et non . Inverser l'ordre au numérateur du quotient : c'est , et le contrôle se fait en dérivant , dont la dérivée doit sortir négative. Appliquer la formule b ou d là où la fonction intérieure change de signe : une dérivée calculée hors du domaine où l'expression a un sens est fausse, même si le calcul formel « marche ».
L'exercice 05 propose dix dérivées à calculer et signale, pour chacune, l'erreur qui lui est associée.
8. Dérivée d'une fonction réciproque
Le chapitre précédent a construit les fonctions réciproques par le théorème de la bijection, et démontré que la réciproque d'une fonction continue et strictement monotone sur un intervalle est continue et strictement monotone de même sens. Il ne restait qu'une question, celle de la dérivabilité, et elle se règle ici.
Théorème
Dérivée d'une bijection réciproque. Soit continue et strictement monotone sur un intervalle , donc bijective de sur l'intervalle . Soient et . On suppose que est dérivable en et que .
Alors est dérivable en et
La notation désigne ici la bijection réciproque, l'existence de la bijection étant une hypothèse ; elle ne se confond pas avec la notation d'image réciproque du chapitre « Logique, raisonnement, ensembles et applications », qui ne suppose rien.
Démonstration. Soit avec , et posons . Comme est injective, entraîne . On peut donc écrire
le dernier quotient ayant un sens puisque , encore par injectivité.
Faisons maintenant tendre vers . La fonction est continue en , d'après le théorème de la bijection du chapitre précédent, donc tend vers . De plus dès que , ce qui est précisément la première hypothèse du théorème de composition des limites : on a donc le droit de composer, et tend vers .
Comme , le quotient tend vers , qui est un réel. Le taux d'accroissement de en admet donc une limite finie : est dérivable en , de nombre dérivé .
Propriété
Version globale. Si est continue et strictement monotone sur , dérivable sur , et si ne s'annule en aucun point de , alors est dérivable sur et
C'est le théorème appliqué en chaque point. La formule est à lire attentivement : le dénominateur n'est pas , mais composée avec , ce qui est indispensable pour que les deux membres soient des fonctions de la même variable, celle qui parcourt .
L'interprétation géométrique
Les courbes de et de sont symétriques l'une de l'autre par rapport à la droite d'équation : au point de coordonnées de correspond le point de coordonnées de . Cette symétrie échange les coordonnées, donc elle transforme une droite de pente non nulle en une droite de pente : la formule du théorème en est la traduction analytique.
Elle explique du même coup l'hypothèse . Si , la tangente en est horizontale, et son image par la symétrie est verticale : la courbe de a bien une tangente en , mais n'est pas dérivable en , et l'on retrouve la situation de la section 5, le taux d'accroissement étant l'inverse d'une quantité qui tend vers . C'est exactement ce qui se passe pour , dont la dérivée ne s'annule qu'en : sa réciproque, la racine cubique, est dérivable sur avec
et ne l'est pas en , où sa courbe présente une tangente verticale. Le calcul direct de la section 5 le montrait déjà ; le théorème l'explique.
Méthode
Comment on rédige la dérivée d'une réciproque. Quatre étapes, dont la deuxième est celle qu'on oublie.
- Établir la bijection, en citant le théorème de la bijection avec ses trois hypothèses, intervalle, continuité, stricte monotonie, et nommer l'intervalle image .
- Dériver et déterminer où s'annule. Ces points sont à exclure, et il faut dire lesquels.
- Écrire la formule sous la forme , en gardant tel quel : à ce stade on n'a pas d'expression explicite.
- Éliminer de l'écriture au moyen d'une identité : c'est le seul vrai calcul. Pour les fonctions circulaires réciproques, cette identité est trigonométrique et elle demande une justification de signe, faute de quoi une racine carrée apparaît sans qu'on sache si elle est affectée du bon signe.
Les dérivées d'Arcsin, Arccos et Arctan
Ces trois fonctions ont été construites au chapitre précédent par le théorème de la bijection ; on ne les reconstruit pas, on les dérive.
Arcsinus. La restriction de à est continue, strictement croissante, et réalise une bijection sur dont la réciproque est . La dérivée de cette restriction est , qui s'annule exactement aux deux extrémités et , images réciproques de et . Le théorème s'applique donc en tout point de l'ouvert , et donne
Reste à simplifier le dénominateur, et c'est là qu'un signe se joue. Posons , de sorte que et, par construction de la fonction, . La relation fondamentale donne
C'est une valeur absolue, pas encore un cosinus. Pour la lever, on utilise l'intervalle où vit : sur , le cosinus est positif ou nul, et même strictement positif à l'intérieur. Comme , on a , donc et . D'où
Cette expression tend vers quand tend vers ou vers : la courbe d' présente deux tangentes verticales aux extrémités de son domaine, reflet par la symétrie d'axe des deux tangentes horizontales du sinus en .
Arccosinus. Même travail avec la restriction de à , strictement décroissante, dont la dérivée s'annule exactement en et en , images réciproques de et . L'étape clé est encore le signe : en posant pour , on a , donc , et
Le signe moins vient de la dérivée du cosinus, et il était prévisible : est strictement décroissante.
Remarque
Une vérification qui ne conclut pas encore. Les deux résultats donnent sur , ce qui s'accorde avec l'identité du chapitre précédent. Attention cependant : passer d'une dérivée nulle à une fonction constante demande un théorème, celui qui découle de l'égalité des accroissements finis et exige un intervalle. Il est démontré plus loin ; tant qu'on ne l'a pas, la vérification est un contrôle de vraisemblance, pas une démonstration.
Arctangente. La restriction de à est continue, strictement croissante, de limites et aux bornes, donc bijective sur . Sa dérivée se calcule par la formule du quotient de la section 7 :
Cette dérivée ne s'annule jamais, puisqu'elle vaut au moins : le théorème s'applique en tout point de , sans exclusion. L'étape clé est alors immédiate, car pour tout réel :
Aucune justification de signe n'est ici nécessaire, et la raison mérite d'être dite : on n'a extrait aucune racine carrée. Les discussions de signe des deux cas précédents venaient uniquement de là.
L'exercice 06 fait travailler la formule dans ses trois usages, et l'exercice 07 pousse le procédé jusqu'à une fonction dont la réciproque n'a aucune expression avec les fonctions usuelles, ce qui est le cas le plus fréquent en pratique et le meilleur argument en faveur du théorème.
9. Tableau des dérivées usuelles
Le tableau ci-dessous rassemble les dérivées à connaître. La troisième colonne fait partie de l'énoncé, au même titre que la deuxième.
| Fonction | Dérivée | Ensemble de dérivabilité |
|---|---|---|
| , | ||
| , | ||
| , | ||
| privé des | ||
Trois commentaires, et ils portent tous sur la troisième colonne.
Les fonctions hyperboliques ne demandent rien de neuf. Elles ont été définies au chapitre précédent par et : leurs dérivées se calculent en deux lignes avec la composée et le facteur de l'exposant, et celle de par la formule du quotient, exactement comme pour la tangente, le dénominateur ne s'annulant jamais.
Les bornes du domaine sont là où tout se joue. Le tableau donne sur et ne dit rien en , ce qui est correct : la fonction y est définie, continue, et non dérivable. De même pour et en , et pour la valeur absolue en . Un tableau ne dispense jamais d'examiner les extrémités.
La ligne des puissances réelles est un piège de notation. La formule vaut sur seulement, parce que n'y est défini que là. Pour un exposant entier, la première et la deuxième ligne prennent le relais sur ou ; pour la racine cubique, il faut passer par la réciproque, comme en section 8. Écrire pour est une faute tant qu'on s'en tient à cette définition, même si le second membre a l'air de vouloir dire quelque chose.
La convention étendue, et à quelle condition elle est licite. Certains textes — et, dans ce chapitre, les énoncés des exercices 01 et 05, qui le disent en toutes lettres avant leur première question — posent au contraire que désigne la racine cubique, donc une fonction définie sur tout entier, et que désigne . Sous cette convention, l'égalité ci-dessus devient vraie sur , puisque y vaut , qui est strictement positif des deux côtés de . Les deux lectures sont défendables ; ce qui ne l'est pas, c'est de changer de convention en cours de copie sans le dire. La règle est donc : on écrit par défaut, et si l'on emploie hors de , on annonce la convention avant de s'en servir.
10. Extremum local et lemme de Fermat
Les définitions, et le rôle des quantificateurs
Définition
Soit définie sur une partie de et .
- admet un maximum global en lorsque .
- admet un maximum local en lorsqu'il existe tel que
- On définit de même minimum global et minimum local en renversant l'inégalité, et l'on parle d'extremum pour désigner indifféremment un maximum ou un minimum.
- L'extremum est dit strict lorsque l'inégalité est stricte pour .
Tout est dans le . Un maximum local n'affirme rien au-delà d'un voisinage de , dont le rayon peut être minuscule et n'a pas à être précisé. Un maximum global le remplace par « pour tout du domaine », ce qui est infiniment plus fort. L'implication va donc dans un seul sens : global entraîne local, jamais l'inverse. Une fonction peut avoir une infinité de maximums locaux et aucun maximum global, comme n'en a aucun tout en ayant une infinité de points à tangente horizontale.
Il faut enfin un mot pour dire qu'un point n'est pas au bord.
Définition
Un point est intérieur à lorsqu'il existe tel que .
Pour un segment , l'ensemble des points intérieurs est exactement . La notion dit une seule chose, et c'est celle qui va servir : il y a des points de des deux côtés de .
Le lemme de Fermat
Théorème
Lemme de Fermat. Soit définie sur un intervalle et un point intérieur à . Si admet un extremum local en et si est dérivable en , alors
Démonstration. Traitons le cas d'un maximum local ; le cas d'un minimum s'en déduit en appliquant le résultat à , qui admet alors un maximum local en et dont la dérivée est .
Deux réels strictement positifs sont donnés par les hypothèses : un rayon tel que , par l'intériorité de , et un rayon tel que pour tout de dans , par la définition du maximum local. Posons , qui est strictement positif. Sur l'intervalle , les deux propriétés sont vraies en même temps : il est contenu dans , et y est majorée par .
À droite. Soit . Alors et , donc le quotient est négatif ou nul :
Comme est dérivable en , ce taux tend vers quand tend vers par valeurs supérieures. Le passage à la limite dans une inégalité large, démontré au chapitre précédent, donne .
À gauche. Soit . Alors et cette fois , donc le quotient est positif ou nul : . Le même passage à la limite donne .
Les deux inégalités ensemble donnent .
Trois points de cette démonstration méritent d'être relus.
Le minimum des deux rayons est le geste standard du chapitre précédent, celui qui rend deux propriétés valables simultanément ; sans lui, on manipulerait deux voisinages différents sans droit de les confondre.
L'intériorité sert exactement une fois, et de façon décisive : elle fournit des points des deux côtés de , donc les deux inégalités. C'est tout son rôle, et c'est pourquoi elle ne peut pas être affaiblie.
Enfin, on n'obtient que des inégalités larges, parce que le passage à la limite ne conserve pas la stricte inégalité. Ce n'est pas une faiblesse de la rédaction : c'est la règle rappelée au chapitre précédent, et la conclusion ne demande rien de plus.
Les deux réserves
Réserve 1 : l'hypothèse « intérieur » est indispensable. Considérons sur . Elle atteint son minimum global en et son maximum global en , et pourtant vaut constamment : elle ne s'annule nulle part. Il n'y a aucune contradiction, puisque et ne sont pas intérieurs à .
Ce que le lemme dit encore aux bornes, c'est une inégalité sur une seule dérivée latérale, en reprenant la moitié de la démonstration. Et il faut prendre le signe au sérieux, car il dépend de deux choses à la fois : de la nature de l'extremum, et du côté où l'on peut calculer.
En un minimum atteint en , extrémité gauche, seul le calcul à droite est possible : pour on a et , donc le taux est positif, et . En un maximum atteint en , extrémité droite, seul le calcul à gauche est possible : pour on a et , donc le taux est encore positif, et . Sur l'exemple , où , ces deux inégalités sont bien vérifiées — et l'on voit du même coup que le signe attendu n'est pas celui que le mot « maximum » suggère.
Les deux autres cas se traitent de la même façon et donnent l'inégalité inverse : un maximum en donne , un minimum en donne . L'exercice 08 fait dresser le tableau complet de ces quatre cas.
Réserve 2 : la réciproque est fausse. La fonction vérifie et n'admet en aucun extremum, pas même local : elle est strictement croissante sur , donc elle prend des valeurs strictement inférieures à à gauche et strictement supérieures à droite, dans tout voisinage de . Un point où la dérivée s'annule s'appelle un point critique, et ce vocabulaire est prudent à dessein : il ne dit pas « extremum ».
Méthode
Comment on rédige la recherche d'un extremum. La règle tient en une phrase : est une condition nécessaire, jamais suffisante, et elle ne prouve rien à elle seule.
Ce qu'on écrit. « La fonction est dérivable sur ; si elle admet un extremum local en un point de , alors d'après le lemme de Fermat. Les points critiques sont donc , et ce sont les seuls candidats intérieurs. »
Ce qu'on écrit ensuite, et qui est le vrai travail : on conclut par un autre argument. Le signe de de part et d'autre du point, obtenu à la section 15, transforme le candidat en extremum ou le disqualifie ; sur un segment, la comparaison des valeurs de aux points critiques et aux deux extrémités désigne le maximum et le minimum globaux, dont l'existence est garantie par le théorème des bornes atteintes du chapitre précédent.
La faute type, et elle se paie cher : « donc admet un extremum en ». C'est la réciproque du lemme, et suffit à la réfuter.
La faute jumelle, plus discrète : chercher les extremums d'une fonction sur un segment en ne regardant que les points critiques, et oublier les deux bornes. Sur , la fonction n'a aucun point critique et deux extremums.
L'exercice 08 fait démontrer le lemme, puis demande où l'hypothèse d'intériorité a servi exactement dans la preuve, et construit les situations où elle tombe en faisant dire ce qui subsiste dans chacune.
11. Théorème de Rolle
Théorème
Théorème de Rolle. Soient et deux réels avec , et une fonction définie sur vérifiant les trois hypothèses suivantes :
- (continuité) est continue sur le segment ;
- (dérivabilité) est dérivable sur l'intervalle ouvert ;
- (valeurs égales) .
Alors il existe au moins un réel tel que .
Trois précisions avant la démonstration, parce qu'elles conditionnent tous les usages.
C'est un théorème d'existence. Il affirme qu'un tel existe, il n'en donne aucun, et il n'affirme pas qu'il soit unique : une fonction constante vérifie les hypothèses et tout point de convient. On écrit donc « il existe tel que », et jamais « le point ».
La conclusion place dans l'ouvert. C'est essentiel pour les applications : le point trouvé est strictement entre et , ce qui permet d'itérer le théorème sur des sous-intervalles.
Les trois hypothèses sont indépendantes, et retirer n'importe laquelle fait tomber la conclusion. En voici une seule illustration, celle de l'hypothèse 2, qui est la plus instructive : sur , la valeur absolue est continue sur le segment et vérifie , donc les hypothèses 1 et 3 ; mais elle n'est pas dérivable en , et sa dérivée vaut à gauche et à droite, sans jamais s'annuler. La conclusion tombe.
Les deux autres réfutations se construisent de la même façon. L'exercice 09 fait reprendre les trois, celle-ci comprise, et c'est voulu : la rédiger soi-même après l'avoir lue est le meilleur moyen de voir ce qu'un contre-exemple doit contenir. Le point de rigueur y est essentiel : un contre-exemple ne vaut que si l'on vérifie que les deux hypothèses restantes sont bien satisfaites, sans quoi il ne prouve rien sur celle qu'on voulait mettre en cause.
La démonstration
Démonstration. La fonction est continue sur le segment : le théorème des bornes atteintes, démontré au chapitre précédent, s'applique. Il fournit deux points et de tels que
Notons la valeur commune , donnée par l'hypothèse 3. Deux cas se présentent.
Premier cas : . Alors est comprise entre et en tout point, donc constante sur , égale à . Son taux d'accroissement est nul en tout point, donc sur . Comme , l'intervalle n'est pas vide : n'importe lequel de ses points convient comme .
Second cas : . On a toujours , puisque est une valeur de . Ces deux inégalités ne peuvent pas être toutes deux des égalités, sans quoi . Donc , ou bien , et il suffit de traiter l'un des deux, l'autre étant symétrique.
Supposons , et considérons le point . Comme , ce point n'est ni ni : il appartient donc à , et il est intérieur à . Par ailleurs admet en un maximum global sur , donc en particulier un maximum local. Enfin est dérivable en , par l'hypothèse 2, puisque . Les trois hypothèses du lemme de Fermat sont réunies, et il donne . Le réel convient.
Si c'est qui a lieu, le même raisonnement appliqué au point , où admet un minimum local intérieur, donne , et convient.
Le cas où maximum et minimum sont tous deux atteints aux bords est celui que la disjonction ci-dessus règle sans le nommer, et il vaut la peine de le voir explicitement. Si et sont l'un et l'autre dans , alors et sont l'un et l'autre égaux à , donc : on est dans le premier cas, la fonction est constante, et la conclusion est immédiate. C'est précisément pourquoi la démonstration commence par ce cas au lieu de le traiter comme une exception : il n'est pas dégénéré, il est le seul où le lemme de Fermat ne sert pas.
Pourquoi les hypothèses sont dissymétriques
Un fermé pour la continuité, un ouvert pour la dérivabilité : cette dissymétrie surprend, et elle se lit directement dans la démonstration.
La continuité sur le segment fermé est ce qui permet d'appeler le théorème des bornes atteintes, lequel exige un segment : c'est le caractère borné qui empêche de s'échapper, et le caractère fermé qui garantit que les points et appartiennent bien à l'ensemble.
La dérivabilité sur l'ouvert suffit, parce qu'elle n'est utilisée qu'en un seul point, celui que produit le théorème des bornes atteintes, et que ce point est intérieur dès qu'on n'est pas dans le cas constant. Exiger la dérivabilité en et en serait une hypothèse plus forte et parfaitement inutile.
Cette économie n'est pas gratuite : elle autorise des tangentes verticales aux extrémités, et c'est ce qui rend le théorème applicable à des situations très courantes.
Exemple
Un demi-cercle. Soit sur . Elle est continue sur comme composée de fonctions continues, la quantité y étant positive. Elle est dérivable sur , où , avec
Enfin . Les trois hypothèses sont vérifiées, et le théorème de Rolle s'applique : le point convient, puisque .
Or n'est pas dérivable en ni en : la dérivée ci-dessus tend vers aux bornes, et la courbe, qui est un demi-cercle, y présente des tangentes verticales. Si le théorème avait exigé la dérivabilité sur , il ne se serait pas appliqué ici.
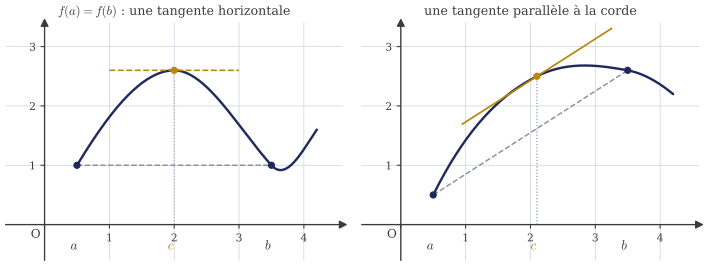
La figure comporte deux panneaux. Celui de gauche illustre le théorème de Rolle : la corde qui joint les points d'abscisses et est horizontale, puisque , et la courbe admet en un point strictement compris entre et une tangente horizontale, qui est la conclusion. Celui de droite anticipe la section 12 : la corde n'y est plus horizontale, et la tangente en lui est parallèle au lieu d'être horizontale. C'est l'égalité des accroissements finis, qui sera obtenue à partir du théorème de Rolle par une fonction auxiliaire, et qui contient Rolle comme le cas particulier où la corde est horizontale.
Compter les racines avec Rolle
L'usage le plus fréquent du théorème n'est pas de trouver un point , dont on ne sait rien, mais de dénombrer les solutions d'une équation. Le principe tient dans un corollaire d'une ligne.
Propriété
Soit continue sur un intervalle et dérivable sur son intérieur. Entre deux racines de , il y a au moins une racine de .
Par conséquent, si admet au plus racines sur , alors en admet au plus .
Démonstration. Soient deux racines de dans . La fonction est continue sur , dérivable sur , et : le théorème de Rolle donne un point de où s'annule.
Pour la seconde phrase, raisonnons par l'absurde. Si avait racines distinctes, on pourrait les ranger par ordre croissant ; entre deux racines consécutives, la première partie fournit une racine de , et ces racines de sont deux à deux distinctes, puisqu'elles vivent dans des intervalles ouverts disjoints. Cela contredit l'hypothèse.
Méthode
Comment on rédige un comptage de racines. Le raisonnement se fait toujours en deux temps, et les deux ne se démontrent pas du tout de la même façon.
- Au moins tant de racines : c'est le théorème des valeurs intermédiaires du chapitre précédent, appliqué sur des intervalles où change de signe. Ce sens ne fait jamais intervenir la dérivée.
- Au plus tant de racines : c'est le corollaire ci-dessus, ou bien la stricte monotonie obtenue par le signe de en section 15. Ce sens ne fait jamais intervenir le TVI.
Les deux ensemble donnent le nombre exact. Une copie qui n'en produit qu'un a démontré une inégalité, pas une égalité, et il faut le dire.
L'exercice 10 applique ce corollaire à une équation polynomiale à paramètre et à une équation transcendante, et fait comparer les deux façons de compter : par ce corollaire, qui MAJORE le nombre de racines, et par le tableau de variations, qui donne le compte EXACT.
Le théorème de Rolle a par ailleurs un usage qui dépasse le comptage, et c'est le plus fécond : appliqué non pas à , mais à une fonction auxiliaire construite pour la circonstance, il produit des résultats qui ne ressemblent plus du tout à son énoncé. Les sections 12, 16 et 19 en donnent trois exemples, et l'exercice 11 en fait travailler un.
Le théorème de Rolle est le dernier énoncé de cette première partie, et il en est aussi le pivot : tout le bloc qui commence à la section 12, de l'égalité des accroissements finis jusqu'à la formule de Taylor-Lagrange, s'obtient en l'appliquant à des fonctions auxiliaires construites pour l'occasion.
12. L'égalité des accroissements finis
Le théorème de Rolle, établi à la section 11, souffre d'une hypothèse très particulière : il exige . Autant dire qu'il ne s'applique presque jamais tel quel. Pourtant, c'est de lui que descend tout le reste du chapitre, et le passage se fait par un geste unique, qu'il faut voir une fois pour ne plus l'oublier : on retranche à ce qui l'empêche de prendre la même valeur aux deux bornes.
L'énoncé
Théorème
Égalité des accroissements finis. Soient et deux réels tels que , et une fonction définie sur à valeurs réelles, telle que :
- est continue sur le segment ;
- est dérivable sur l'intervalle ouvert .
Alors il existe au moins un réel tel que
Les deux hypothèses sont séparées, et elles ne portent pas sur le même ensemble : la continuité est exigée sur le segment fermé, la dérivabilité seulement sur l'ouvert. Ce n'est pas une coquetterie. Sur , la fonction est continue partout, y compris en , mais elle n'est pas dérivable en : son taux d'accroissement en tend vers , et sa courbe y admet une tangente verticale, comme la section 5 l'a décrit. L'égalité des accroissements finis s'y applique malgré tout, puisqu'elle ne demande la dérivabilité qu'à l'intérieur, et elle fournit un dans tel que , c'est-à-dire . Une version du théorème qui exigerait la dérivabilité sur tout entier laisserait cette fonction de côté pour rien.
Dans la suite, on abrège ce théorème en EAF, comme le fait la plupart des cours de première année.
D'où vient la fonction auxiliaire
Personne ne devine la fonction auxiliaire d'une démonstration ; on la fabrique, et on peut dire exactement comment.
On veut appliquer Rolle. Rolle demande une fonction qui prend la même valeur en et en . La fonction ne le fait pas : elle passe de à . On lui retranche donc la fonction affine qui fait exactement le même trajet, c'est-à-dire la corde qui joint les points et de la courbe. Cette corde a pour pente
et pour équation , puisqu'elle passe par .
La différence entre la courbe et sa corde est donc la fonction
qui mesure, en chaque abscisse , l'écart vertical entre le point de la courbe et le point de la corde. Cet écart est nul en et nul en , pour la raison la plus simple du monde : en ces deux abscisses, la courbe et la corde se rencontrent. C'est exactement l'hypothèse de Rolle, et elle est obtenue par construction.
La démonstration
Démonstration. Posons, pour tout ,
Vérifions une par une les trois hypothèses du théorème de Rolle.
Continuité sur . La fonction est une fonction affine, donc continue sur ; le coefficient est un nombre réel fixé, puisque . La fonction est continue sur par hypothèse. La différence de deux fonctions continues est continue : est continue sur .
Dérivabilité sur . Même argument, avec le théorème des opérations de la section 7 : est dérivable sur par hypothèse, la fonction affine l'est sur , donc est dérivable sur , et pour tout de cet intervalle
la dérivée d'une fonction affine étant son coefficient directeur.
Égalité des valeurs aux bornes. On calcule les deux :
et
Donc .
Les trois hypothèses sont vérifiées. Le théorème de Rolle, établi à la section 11, fournit donc un réel tel que , c'est-à-dire
En multipliant par , on obtient .
Remarque
Rolle et l'EAF sont le même théorème. L'EAF contient Rolle : il suffit d'y faire pour obtenir . Et la démonstration ci-dessus montre que Rolle contient l'EAF. Les deux énoncés sont donc équivalents, et l'on démontre Rolle parce que c'est celui dont la preuve est directe, à partir du lemme de Fermat et du théorème des bornes atteintes.
Ce qu'il faut retenir n'est pas cette équivalence, c'est le procédé : pour appliquer Rolle à une situation qui ne s'y prête pas, on retranche à une fonction simple, choisie pour annuler l'obstacle. La section 16 refait exactement ce geste, avec une autre fonction simple.
Une seconde écriture de la conclusion sert très souvent. En posant , le point appartient à , donc s'écrit avec , et l'EAF devient
Sous cette forme, on voit ce que l'égalité ajoute à l'approximation affine de la section 3 : là où l'approximation affine écrivait avec une erreur non contrôlée, l'EAF écrit une égalité exacte, au prix d'un point dont on ne sait rien d'autre que sa position entre et .
Ce que dit la figure
C'est la figure déjà employée à la section 11, et elle comporte deux panneaux : celui de gauche illustre Rolle, celui de droite illustre l'EAF.
Sur le panneau de droite, la droite en pointillés est la corde qui joint à : sa pente vaut . Le segment tracé en un point intérieur est la tangente à la courbe au point d'abscisse : sa pente vaut . La conclusion du théorème dit que ces deux pentes sont égales, autrement dit :
il existe au moins un point de la courbe où la tangente est parallèle à la corde.
Le panneau de gauche est le cas particulier où la corde est horizontale, c'est-à-dire : la tangente parallèle à la corde y est une tangente horizontale, et l'on retrouve Rolle. Passer d'un panneau à l'autre, c'est incliner la figure, et c'est très exactement ce que fait la soustraction de la corde dans la démonstration.
L'interprétation cinématique, et le radar tronçon
Supposons que soit la position d'un véhicule à l'instant , sur un axe. Alors est sa vitesse instantanée à l'instant , celle qu'affiche le compteur, et le quotient
est sa vitesse moyenne sur le trajet. L'EAF affirme alors qu'à un instant au moins, la vitesse instantanée a été exactement égale à la vitesse moyenne.
C'est le principe du radar tronçon, et il vaut la peine de le dire dans ces termes : un véhicule qui parcourt km en minutes a roulé à km/h de moyenne ; l'EAF garantit qu'il existe un instant précis du trajet où son compteur affichait exactement km/h. L'automobiliste ne peut donc pas se défendre en disant qu'il n'a jamais dépassé : s'il n'avait jamais dépassé , sa vitesse moyenne aurait été inférieure à , ce qui est faux. Ce raisonnement est d'ailleurs la première application de l'inégalité des accroissements finis, qui fait l'objet de la section 13.
Ce que le théorème ne donne pas
C'est ici que se joue la différence entre un étudiant qui a compris l'énoncé et un étudiant qui l'a recopié. Quatre choses ne sont pas dans la conclusion.
1. Le point n'est pas construit, il est seulement affirmé. La démonstration remonte à Rolle, qui remonte au lemme de Fermat et au théorème des bornes atteintes, qui remonte lui-même au théorème de Bolzano-Weierstrass du chapitre « Suites réelles ». À aucun moment on ne fabrique : on démontre qu'il ne peut pas ne pas exister. Une démonstration d'existence pure ne fournit jamais l'objet.
2. Le point n'est pas unique. Sur , la fonction vérifie ; l'EAF fournit donc un tel que , et il y en a deux dans : et . L'énoncé dit « il existe au moins un », jamais « il existe un unique ».
3. Le point n'est en général pas calculable. Il arrive qu'on sache le déterminer : sur , la fonction donne , donc , soit environ . C'est l'exception. Prenons sur : la relation s'écrit , une équation qui mêle une exponentielle et un polynôme, et dont aucune méthode ne donne la solution sous forme close. Le réel existe pourtant, et c'est tout ce dont on a besoin.
4. Le point dépend de et de . C'est la conséquence la plus souvent oubliée. Si l'on applique l'EAF successivement sur puis sur , on obtient deux points, et rien ne dit qu'ils sont égaux. Réutiliser le même nom pour les deux, ou traiter comme une fonction de qu'on pourrait dériver, sont deux fautes du même ordre. Quand la confusion menace, on note le point , ou l'on requantifie explicitement à chaque application.
Méthode
Comment on rédige une application de l'EAF. Quatre lignes, et elles s'écrivent toujours dans cet ordre.
- Nommer le segment, dans le bon sens. « Appliquons l'égalité des accroissements finis à sur le segment , où . » Si l'on ne sait pas lequel de et est le plus petit, on le dit et l'on traite les deux cas, ou l'on passe d'emblée aux valeurs absolues, comme le fait la section 13.
- Vérifier les deux hypothèses séparément, avec la bonne nature d'intervalle. « est continue sur » et « est dérivable sur » sont deux phrases, pas une. Chacune se justifie, en général par les théorèmes d'opérations.
- Écrire la conclusion sous forme quantifiée. « Il existe tel que . » Le mot « existe » n'est pas décoratif : il dit que n'est pas à notre disposition.
- N'utiliser ensuite de que ce que l'on sait de lui, c'est-à-dire son appartenance à . En pratique, cela signifie une seule chose : on majore ou l'on minore à l'aide d'un encadrement de valable sur tout l'intervalle. C'est le seul usage licite du point , et c'est aussi le plus fécond : les sections 13, 14, 15 et 17 ne font rien d'autre.
L'exercice 12 fait travailler l'énoncé pour lui-même : on y détermine explicitement le ou les points dans les rares cas où le calcul aboutit, on y compte les solutions, et l'on y examine ce qui se passe quand une hypothèse est retirée.
Remarque
Une frontière à connaître. Tout ce qui précède suppose à valeurs réelles. Pour une fonction à valeurs complexes, l'égalité des accroissements finis est fausse : la fonction définie sur y prend la même valeur aux deux bornes, alors que sa dérivée ne s'annule jamais, son module valant constamment . Aucun point ne peut donc convenir, et Rolle tombe avec l'EAF. Seule l'inégalité de la section 13 survit dans ce cadre, avec une démonstration différente. On ne développe pas ce sujet ici.
13. L'inégalité des accroissements finis, et les fonctions lipschitziennes
L'EAF fournit un point dont on ne sait rien. L'inégalité des accroissements finis consiste à s'en débarrasser tout de suite, en le majorant, et c'est ce qui la rend utilisable partout. On l'abrège en IAF.
L'énoncé et sa démonstration
Théorème
Inégalité des accroissements finis. Soit un intervalle de et une fonction dérivable sur . On suppose qu'il existe un réel tel que
Alors
Démonstration. Soient et dans . Si , les deux membres sont nuls et l'inégalité est vraie. Sinon, remarquons que les deux membres sont symétriques en et : échanger les noms ne change ni ni . On peut donc supposer , quitte à échanger.
Comme est un intervalle et que et lui appartiennent, le segment est contenu dans . C'est le seul endroit où l'hypothèse « intervalle » sert, et elle y est indispensable.
La fonction est dérivable sur , donc sur ; elle y est en particulier continue, la dérivabilité entraînant la continuité (section 4). Les deux hypothèses de l'EAF sont donc vérifiées sur , et il existe tel que
Passons aux valeurs absolues : , puisque . Le point appartient à , donc , et
Regardons ce qui vient de se passer. On n'a rien su de , et on n'avait besoin de rien : la majoration de vaut sur tout , donc en particulier au point inconnu. C'est le mode d'emploi standard du point , annoncé à la fin de la section 12, et c'est pour cela que l'IAF est utilisable là où l'EAF ne l'est pas.
Propriété
Version encadrée, quand le signe compte. Si est dérivable sur l'intervalle et s'il existe deux réels et tels que pour tout , alors, pour tous de ,
La démonstration est la même, sans les valeurs absolues : on encadre au lieu de le majorer en module, puis on multiplie par , qui est strictement positif et ne retourne donc pas les inégalités. Cette version sert dès qu'on veut un encadrement orienté et non une simple majoration d'écart, par exemple pour comparer à une fonction affine.
Les fonctions lipschitziennes
Définition
Soit définie sur une partie de et . On dit que est -lipschitzienne sur lorsque
et lipschitzienne lorsqu'il existe un tel , appelé constante ou rapport de Lipschitz.
Cette définition n'est pas nouvelle : le chapitre « Fonctions d'une variable réelle : limites et continuité » l'a posée, et il y a démontré que toute fonction lipschitzienne est uniformément continue, donc continue, avec le explicite. On ne le redémontre pas ici. Ce que la dérivation apporte, c'est un moyen de vérifier cette propriété sans revenir à la définition.
Propriété
Le lien. Soit un intervalle et dérivable sur . Alors, pour :
Démonstration. Le sens direct de droite à gauche est exactement l'IAF, déjà démontrée.
Réciproquement, supposons -lipschitzienne sur , et soit . Pour tout distinct de , la définition donne
Le taux d'accroissement est donc majoré en module par sur tout un voisinage épointé de . Comme il tend vers quand tend vers , le passage à la limite dans une inégalité large (chapitre précédent) donne .
Deux conséquences valent d'être notées. D'abord, pour une fonction dérivable sur un intervalle, la meilleure constante de Lipschitz est : aucune valeur plus petite ne convient, et cette valeur convient dès qu'elle est finie. Ensuite, le passage à la limite se fait dans une inégalité large, et c'est pour cela qu'une fonction dont la dérivée vérifie partout n'a aucune raison d'être -lipschitzienne pour un : le supremum peut valoir sans être atteint. Cette nuance décide le sort de la section 14.
Exemple
Trois majorations qui reviennent constamment.
a. est -lipschitzienne sur , car .
b. est -lipschitzienne sur , pour la même raison.
c. est -lipschitzienne sur , car sa dérivée vaut .
d. est -lipschitzienne sur , car pour .
Le point a mérite un mot : appliqué avec , il donne pour tout réel , inégalité que le chapitre précédent posait comme un acquis. Elle est ici démontrée, en une ligne, et l'on voit d'où elle vient : le sinus ne peut pas s'écarter de l'origine plus vite que sa pente maximale ne l'y autorise.
Le point d montre au passage pourquoi l'intervalle compte : sur , la dérivée n'est pas majorée, et n'y est lipschitzienne pour aucune constante.
Contrôler une erreur
C'est l'usage le plus concret de tout le chapitre, et sans doute le seul que retiendra un étudiant qui ne fera pas de mathématiques. Le problème est le suivant : on mesure une grandeur , on n'obtient qu'une valeur approchée , et l'on calcule au lieu de . De combien se trompe-t-on ?
Méthode
Propager une incertitude. Trois temps, et le deuxième est celui qu'on saute.
- Écrire l'incertitude d'entrée et nommer l'intervalle. L'énoncé « est connu à près » signifie , c'est-à-dire où Cet intervalle est l'objet sur lequel on va travailler ; on l'écrit noir sur blanc.
- Majorer sur tout entier, et non en seulement. C'est l'étape décisive : l'IAF exige un majorant valable sur l'intervalle, et calculer ne donne rien du tout. En pratique, on étudie brièvement les variations de sur , et l'on prend la plus grande valeur, arrondie par excès.
- Conclure par l'IAF : , et présenter le résultat sous la forme « à près », avec un nombre de décimales cohérent avec cette précision.
Le nombre est le facteur d'amplification de l'incertitude. Il est proche de quand est petit et raisonnable, mais c'est un résultat, pas un point de départ.
Exemple
Une aire mesurée. On mesure le côté d'un carré : m, à m près. On veut son aire, .
L'intervalle. , donc .
La majoration. est dérivable sur et . Sur , la fonction est croissante et positive, donc majorée par sa valeur en : . On pose .
La conclusion. L'IAF sur l'intervalle donne
L'aire vaut donc m à m près.
Lecture. L'incertitude a été multipliée par environ , qui est . En termes relatifs, l'incertitude d'entrée valait et celle de sortie vaut : elle a doublé. C'est la règle bien connue selon laquelle élever au carré double l'incertitude relative, et l'on vient de la démontrer au lieu de la réciter.
Exemple
Un angle, puis un logarithme. Deux situations opposées.
Le cas confortable. Un angle est mesuré à rad, à rad près, et l'on calcule . Comme sur tout entier, l'IAF donne directement
L'erreur ne s'amplifie jamais, et c'est exactement ce que signifie « est -lipschitzienne ». On peut faire un peu mieux en travaillant sur : la fonction y est positive et décroissante, donc , ce qui donne une erreur inférieure à . Le gain est mince : c'est le signe que la majoration grossière était déjà bonne.
Le cas dangereux. Une concentration est mesurée à , à près, et l'on calcule . L'intervalle est , et sur la dérivée est décroissante et positive, donc majorée par . L'IAF donne
Pour un logarithme qui vaut environ , une incertitude de n'est pas négligeable, et l'on comprend pourquoi : une incertitude relative de en entrée devient une incertitude absolue du même ordre en sortie, parce que transforme précisément les rapports en différences.
La morale. Le majorant se prend sur l'intervalle, et c'est le point le plus défavorable qui commande. Ici, majorer par , valeur au centre, aurait sous-estimé l'erreur de plus de .
L'exercice 13 traite plusieurs propagations d'incertitude de ce type, avec des fonctions où le facteur d'amplification réserve des surprises. L'exercice 07, lui, met l'IAF au service d'une fonction réciproque dont on ne sait écrire aucune formule : c'est là que la combinaison de la section 8 et de la présente section devient vraiment payante, puisqu'on contrôle une fonction qu'on ne sait pas calculer.
14. Suites récurrentes contrôlées par l'inégalité des accroissements finis
Voici la section la plus rentable du chapitre, au sens le plus terre à terre : c'est celle dont la méthode se retrouve, presque mot pour mot, dans un partiel sur deux. Le cadre est celui d'une suite définie par une relation de récurrence , objet que le chapitre « Suites réelles » a introduit et étudié par la monotonie. On y ajoute ici un outil qui donne bien plus : une vitesse.
Le cadre et le théorème
Théorème
Convergence géométrique vers un point fixe. Soit un intervalle de , une fonction dérivable sur , et la suite définie par la donnée de et la relation . On suppose :
- est stable par , c'est-à-dire , et ;
- admet un point fixe dans , c'est-à-dire ;
- il existe tel que pour tout .
Alors la suite est bien définie, tous ses termes appartiennent à , et
En particulier converge vers , et est le seul point fixe de dans .
Démonstration.
La suite est bien définie et reste dans . Par récurrence. Le terme appartient à par hypothèse. Si , alors a un sens, et . Donc pour tout . C'est l'hypothèse de stabilité qui sert ici, et elle sert à quelque chose de précis : sans elle, un terme pourrait sortir de , et l'hypothèse 3 ne s'appliquerait plus à lui.
La majoration. Par récurrence sur . Au rang , l'inégalité s'écrit , qui est vraie. Supposons-la vraie au rang . Les deux réels et appartiennent à , et sur : l'inégalité des accroissements finis s'applique à ce couple de points. Or, et c'est tout le mécanisme, la relation permet de récrire l'écart au rang suivant comme un écart d'images :
L'IAF donne alors
la seconde inégalité étant l'hypothèse de récurrence, multipliée par . La propriété est héréditaire, donc vraie pour tout .
La convergence. Comme , la suite géométrique tend vers (chapitre « Suites réelles »), donc aussi. L'encadrement et le théorème des gendarmes donnent , c'est-à-dire .
L'unicité du point fixe. Soit un point fixe de dans . L'IAF appliquée à et donne
donc . Comme , il vient , donc . C'est ici, et seulement ici, que la stricte inégalité est consommée dans cette partie de la preuve : avec , la dernière ligne ne dirait plus rien.
La voie courte, et celle que beaucoup prennent
La démonstration ci-dessus applique l'IAF entre et . C'est le geste à retenir, et c'est celui que la plupart des copies ne font pas : elles appliquent l'IAF entre deux termes consécutifs, ce qui donne
Cette majoration n'est pas fausse, et elle mène quelque part : elle prouve que la suite est de Cauchy, donc convergente. Mais il faut ensuite un argument supplémentaire pour identifier la limite, à savoir la continuité de et le passage à la limite dans la relation . Et surtout, elle ne donne aucune majoration de l'écart à : elle dit que la suite se stabilise, pas où.
La voie courte donne les trois choses d'un coup — convergence, valeur de la limite, vitesse — au prix d'une seule condition : connaître à l'avance. Or on le connaît presque toujours, parce qu'on l'a obtenu en résolvant l'équation avant de commencer, ou parce que le théorème des valeurs intermédiaires en a donné l'existence. C'est pour cette raison qu'on cherche le point fixe avant de lancer l'étude de la suite, et jamais après.
Le rang qui garantit une précision
C'est l'apport propre de cette méthode, et il est spectaculaire. On veut pour un donné. Il suffit que . Supposons (si , la fonction est constante sur et déjà) et . En appliquant le logarithme, qui est strictement croissant, la condition devient
Or , puisque . En divisant par , l'inégalité se retourne, et l'on obtient
Le retournement est l'erreur la plus fréquente de tout ce calcul, et elle est facile à détecter : si le résultat annonce qu'il faut prendre plus petit qu'un certain nombre pour être plus précis, c'est qu'on a oublié de retourner.
Exemple
La suite . Posons , et . Vérifions les trois hypothèses, dans l'ordre.
Stabilité. La fonction est décroissante sur , qui est contenu dans . Donc . Comme et , on a bien . Et .
Point fixe. Posons , continue sur . On a et , puisque . Le théorème des valeurs intermédiaires, acquis au chapitre précédent, fournit tel que , c'est-à-dire . On ne sait pas calculer , et ce n'est pas nécessaire.
Contraction. Pour , car est positive sur ; et y est croissante, donc . Comme , on peut poser , majorant simple et strictement inférieur à .
Conclusion. Le théorème s'applique : et, comme et donnent ,
Ici encore, on n'a pas eu besoin de la valeur de : il a suffi de majorer par la longueur de . C'est un réflexe à prendre.
Le rang. Pour obtenir , il suffit que , soit
L'entier convient donc. On sait, avant d'avoir calculé le moindre terme, que itérations garantissent six décimales.
Les premiers termes. Ils valent, arrondis à :
Deux lectures. D'abord, la suite oscille autour de sa limite, environ : elle n'est pas monotone, et c'était prévisible puisque est décroissante sur . L'argument par monotonie du chapitre « Suites réelles » est donc inapplicable tel quel, alors que l'IAF n'a rien demandé de tel. Ensuite, l'écart réel au rang vaut environ , alors que la majoration garantit seulement : elle est grossière d'un facteur . Cela n'a aucune importance. Une majoration garantie vaut mieux qu'une observation numérique, qui ne prouve rien.
Ce que l'inégalité apporte de plus que la monotonie
Le chapitre « Suites réelles » démontre la convergence d'une suite récurrente par l'argument classique : quand est croissante et stable, la suite est monotone, son sens étant décidé par le signe de ; bornée par , elle converge ; et sa limite vérifie par continuité de . Cet argument reste valable et reste utile : il ne demande aucune hypothèse sur , seulement la croissance et la stabilité.
Mais il donne exactement une chose : l'existence de la limite. Il ne dit pas à quelle vitesse on s'en approche, donc il ne permet jamais de répondre à la question « combien de termes dois-je calculer pour avoir six décimales ? ». Pour cela il faudrait comparer à , ce que la monotonie seule ne permet pas.
L'inégalité des accroissements finis répond à cette question, et elle y répond à l'avance. C'est ce qui la rend indispensable dès qu'un calcul doit être programmé : c'est elle qui justifie le critère d'arrêt d'un algorithme, et c'est sur elle que repose l'étude de la méthode de Newton, en fin de chapitre, où l'on obtiendra une convergence bien plus rapide encore.
Méthode
Les trois vérifications à écrire avant d'appliquer la méthode. Aucune ne peut être sautée, et chacune correspond à une manière précise de se tromper.
- Un intervalle stable, et on le démontre. On exhibe , puis on établit , le plus souvent par une étude des variations de sur (section 15) qui donne explicitement. Écrire « est clairement stable » ne vaut rien : la stabilité est ce qui fait exister la suite.
- . Une ligne, souvent absente. Sans elle, la récurrence n'a pas d'initialisation, et tout ce qui suit s'effondre.
- Un constant, strictement inférieur à , valable sur tout . L'énoncé « pour tout » ne suffit pas : il faut un nombre fixé qui majore. Contre-exemple à connaître : sur , la fonction vérifie , donc partout. Pourtant n'a aucun point fixe, puisque équivaudrait à ; la suite est strictement croissante, et elle tend vers . L'obstacle est que , sans être atteint : aucun ne majore.
Et une quatrième, plus discrète : le point fixe doit être dans . Sans point fixe, le théorème n'a rien à dire, comme le contre-exemple ci-dessus le montre.
L'exercice 14 déroule cette méthode entièrement sur un exemple, puis fait varier l'intervalle de départ pour montrer que le choix de n'est pas neutre : mal choisi, il ne donne aucun , alors qu'un intervalle plus petit et bien placé en donne un.
15. Variations et signe de la dérivée
Tout le lycée admet le lien entre le signe de la dérivée et les variations d'une fonction. Le voici démontré, et l'outil est l'égalité des accroissements finis. C'est le moment où l'EAF paie ce qu'elle a coûté.
Les énoncés
Théorème
Variations et signe de la dérivée. Soit un intervalle de et une fonction dérivable sur .
- est croissante sur pour tout .
- est décroissante sur pour tout .
- est constante sur pour tout .
- Si pour tout , alors est strictement croissante sur . La réciproque est fausse.
- Si pour tout et si ne s'annule qu'en un nombre fini de points de , alors est strictement croissante sur .
Démonstration du point 1, sens direct de la droite vers la gauche. Supposons sur , et soient dans . Comme est un intervalle, le segment est contenu dans ; y est dérivable, donc continue. L'égalité des accroissements finis fournit tel que
Le point appartient à , donc ; et . Le produit est donc positif ou nul : . La fonction est croissante sur .
Réciproque du point 1. Supposons croissante sur et soit . Pour distinct de , le taux d'accroissement est positif ou nul : si , numérateur et dénominateur sont tous deux positifs ; si , ils sont tous deux négatifs. Le passage à la limite dans une inégalité large donne .
Notons que cette réciproque n'emploie pas l'EAF : elle ne demande que la définition de la dérivée. L'asymétrie est instructive. Le sens qui coûte cher, celui qui a besoin de tout l'arsenal, est celui qui va de la dérivée vers la fonction, c'est-à-dire du local vers le global — et c'est précisément le sens qu'on utilise.
Points 2 et 3. Le point 2 s'obtient en appliquant le point 1 à , dont la dérivée est , et en remarquant que est croissante si et seulement si est décroissante. Le point 3 s'obtient en combinant les deux : si , alors et , donc est à la fois croissante et décroissante, donc constante. La réciproque est immédiate, la dérivée d'une fonction constante étant nulle.
Point 4. La même démonstration qu'au point 1, à un mot près : et donnent un produit strictement positif, donc .
La réciproque du point 4 est fausse, et le contre-exemple est celui qu'il faut savoir citer sans réfléchir : est strictement croissante sur (démontré à la main au chapitre précédent), alors que sa dérivée s'annule en . Une dérivée qui s'annule en un point isolé n'empêche donc pas la stricte croissance ; c'est ce que le point 5 précise.
Point 5. La fonction est croissante sur d'après le point 1. Supposons par l'absurde qu'elle ne soit pas strictement croissante : il existe alors dans tels que . Soit . La croissance donne , donc : la fonction est constante sur le segment . Par le point 3 appliqué à l'intervalle , sa dérivée y est nulle, et en particulier s'annule en tout point de , qui est un intervalle ouvert non vide, donc infini. Cela contredit l'hypothèse. La fonction est donc strictement croissante sur .
Cette démonstration montre au passage ce qu'est la vraie hypothèse : ce n'est pas « un nombre fini de points », c'est « l'ensemble des zéros de ne contient aucun intervalle non trivial ». Un nombre fini de points est simplement le cas le plus courant, et le plus facile à vérifier.
Le piège de l'intervalle
Aucun des cinq énoncés n'est vrai sur un ensemble qui n'est pas un intervalle, et cette phrase mérite d'être encadrée mentalement, parce qu'elle est violée dans presque toutes les copies au moins une fois.
Le contre-exemple, pour les points 1 et 2. Soit , définie sur , réunion des deux intervalles et . Sa dérivée vaut , qui est strictement négative en tout point de . Pourtant n'est pas décroissante sur : on a alors que
La dérivée est strictement négative partout, et la fonction augmente entre deux points de son domaine.
Où la démonstration casse, exactement. Reprenons le point 1 avec et . La première phrase de la preuve dit : « comme est un intervalle, le segment est contenu dans ». Ici, le segment contient , qui n'appartient pas à . La fonction n'est donc ni définie ni continue sur tout , l'hypothèse de l'EAF n'est pas satisfaite, et le théorème ne s'applique pas. L'hypothèse « intervalle » n'est consommée qu'une fois dans toute la démonstration, mais elle l'est de manière irremplaçable.
Le contre-exemple, pour le point 3. Il est encore plus net. Soit définie sur par si et si . Alors est dérivable sur et partout, sans que soit constante. Il n'y a aucune contradiction avec le théorème : celui-ci affirme que est constante sur chaque intervalle contenu dans , et c'est exactement ce qui se passe.
Ce point a une conséquence qui dépasse ce chapitre. « Deux fonctions de même dérivée sur un intervalle diffèrent d'une constante » est un énoncé vrai sur un intervalle, faux sur une réunion d'intervalles disjoints — les fonctions ci-dessus et la fonction nulle ont la même dérivée sur sans différer d'une constante. C'est ce qui commandera, dans le chapitre « Calcul intégral élémentaire », la manière dont on écrit les primitives d'une fonction dont le domaine n'est pas un intervalle. L'exercice 16 est entièrement consacré à cette question.
Démontrer une inégalité
Méthode
Démontrer une inégalité par étude de fonction. Cinq étapes, et une seule est vraiment discriminante. Acquis depuis : terminale spé.
- Poser (membre de droite) (membre de gauche), et annoncer l'objectif : montrer que sur l'intervalle considéré. Le sens du choix se retient ainsi : pour prouver « petit grand », on retranche le petit au grand, de sorte que la conclusion visée soit « ».
- Préciser l'intervalle sur lequel on travaille et justifier que y est dérivable, par les théorèmes d'opérations.
- Calculer et le simplifier avant d'en étudier le signe. Une expression mise sur dénominateur commun et factorisée se lit ; une somme de trois quotients ne se lit pas. Si le signe de reste illisible, on dérive une seconde fois et l'on recommence sur : c'est la cascade, et elle s'arrête toujours, faute de quoi l'inégalité relève d'un autre outil.
- Dresser le tableau de variations de , puis calculer la valeur de au point où le minimum est atteint. C'est cette valeur, et elle seule, qui conclut. Une copie qui écrit « est croissante, donc » ne démontre rien : croissante à partir de quelle valeur ?
- Conclure en revenant à l'inégalité de départ, et traiter le cas d'égalité s'il est demandé : il correspond aux points où s'annule, que le tableau désigne directement.
Exemple
Montrons que pour tout .
Étape 1. Posons sur . L'inégalité à démontrer équivaut à sur .
Étape 2. La fonction est dérivable sur comme différence d'une fonction affine et du logarithme, dérivable sur .
Étape 3. Pour ,
Le dénominateur est strictement positif sur : le signe de est donc celui de . Il est strictement négatif sur , nul en , strictement positif sur .
Étape 4. D'où le tableau de variations :
La fonction atteint donc son minimum sur au point , et ce minimum vaut
Étape 5. Pour tout , on a donc , c'est-à-dire . De plus ne s'annule qu'en : le point 5 du théorème donne la stricte décroissance sur et la stricte croissance sur , donc pour . L'égalité a lieu si et seulement si .
Cette inégalité était posée comme un acquis au chapitre précédent ; elle est ici démontrée, et sa démonstration tient en six lignes.
Remarque
Le choix de l'outil, et c'est là que se gagne du temps. Trois routes mènent à une inégalité, et savoir les distinguer vaut mieux que savoir les parcourir.
L'étude de fonction, ci-dessus. Elle marche toujours, elle ne demande rien, et elle coûte un tableau complet. C'est le choix par défaut, et c'est le bon quand l'inégalité n'a pas de structure particulière.
L'inégalité des accroissements finis (section 13). Elle s'impose quand l'inégalité compare un accroissement à un multiple de . Ainsi se démontre en une ligne par l'IAF, alors qu'une étude de fonction obligerait à fixer et à étudier une fonction de dépendant d'un paramètre : beaucoup plus long, pour le même résultat.
La convexité (section 24). Elle s'impose quand l'inégalité compare une fonction à une tangente ou à une corde. L'inégalité dit exactement que la courbe de est au-dessus de sa tangente au point d'abscisse ; l'inégalité démontrée ci-dessus dit que la courbe de est au-dessous de sa tangente au point d'abscisse . Une fois la convexité acquise, ces deux inégalités deviendront des cas particuliers immédiats, sans le moindre calcul.
Le signe qui trahit la structure : si l'inégalité est de la forme « une expression affine » et que l'égalité a lieu en un seul point, c'est presque toujours une histoire de tangente, donc de convexité.
Quatre exercices entraînent cette section. L'exercice 15 propose quatre inégalités et demande explicitement, pour chacune, quel outil choisir et pourquoi. L'exercice 10 combine la stricte monotonie et le théorème des valeurs intermédiaires pour compter les solutions d'une équation, en s'appuyant sur le théorème de Rolle pour majorer leur nombre. L'exercice 16 travaille le piège de l'intervalle pour lui-même. L'exercice 18 mène une étude complète de fonction, du domaine au tracé.
16. Les accroissements finis généralisés, et la règle de L'Hôpital
Remarque
Selon les facs. Le théorème des accroissements finis généralisés, dit théorème de Cauchy, et la règle de L'Hôpital qui en découle figurent au premier semestre dans certaines maquettes, où ils servent de chemin standard vers la formule de Taylor-Lagrange ; ailleurs, ils sont repoussés au moment des développements limités, qui les rendent souvent inutiles. Ils sont traités ici, parce qu'un étudiant les rencontrera de toute façon dans un exercice ou dans la bouche d'un camarade, et parce que la fonction auxiliaire du théorème de Cauchy est le meilleur exercice de compréhension de la section 12.
Le théorème de Cauchy
Théorème
Théorème des accroissements finis généralisés (théorème de Cauchy). Soient et deux réels tels que , et et deux fonctions continues sur et dérivables sur . On suppose que ne s'annule en aucun point de .
Alors , et il existe tel que
Le quotient de gauche a un sens, et c'est la première chose à établir. Si l'on avait , la fonction vérifierait les trois hypothèses du théorème de Rolle sur , qui fournirait un point de où s'annule : cela contredit l'hypothèse. Donc . Cette remarque, souvent sautée, est précisément l'endroit où l'hypothèse « ne s'annule pas » sert une première fois.
D'où vient la fonction auxiliaire. Le raisonnement de la section 12 se reproduit, avec une différence : il n'y a plus de corde à retrancher, il y a deux fonctions. On cherche donc une combinaison de la forme
où est un réel qu'on va choisir pour que la condition de Rolle, , soit satisfaite. Cette condition s'écrit , c'est-à-dire
Le coefficient n'est donc pas un lapin sorti d'un chapeau : c'est le seul choix qui rende Rolle applicable, et il vaut exactement le membre de gauche de la conclusion visée. Une fonction auxiliaire ne se devine jamais ; elle se déduit de la condition qu'on veut satisfaire.
Démonstration. On note , qui a un sens d'après ce qui précède, et l'on pose, pour ,
On l'appelle , et non , pour ne pas la confondre avec la fonction auxiliaire de la section 12, qui est une autre fonction.
Continuité et dérivabilité. Comme et sont continues sur et dérivables sur , il en est de même de toute combinaison linéaire de et , en particulier de , et pour .
Valeurs aux bornes. On calcule la différence, ce qui est plus court que les deux valeurs :
par définition de . Donc .
Rolle. Le théorème de Rolle fournit tel que , c'est-à-dire . Comme par hypothèse — c'est le second usage de cette hypothèse — on peut diviser :
Propriété
L'EAF est le cas . Prenons pour la fonction identité sur : elle est continue, dérivable, et ne s'annule jamais. On a , et la conclusion du théorème de Cauchy devient
qui est exactement l'égalité des accroissements finis.
On a donc une chaîne d'énoncés emboîtés : Cauchy contient l'EAF, qui contient Rolle. Et comme Rolle a servi à démontrer les deux autres, les trois sont en fait équivalents : chacun se déduit des autres au prix d'une fonction auxiliaire. C'est Rolle qu'on démontre à la main, parce que c'est le seul dont la preuve soit directe, à partir des bornes atteintes et du lemme de Fermat.
Remarque
La fausse démonstration, celle qu'il faut savoir refuser. Il est tentant d'appliquer l'EAF séparément à et à , puis de diviser. On obtient alors
ce qui n'est pas la conclusion voulue : il y a deux points et , et rien ne dit qu'ils sont égaux. Tout le contenu du théorème de Cauchy est justement qu'un seul et même point convient pour les deux fonctions, et c'est la fonction auxiliaire qui le produit. Cette erreur est le meilleur test de compréhension de l'énoncé.
La règle de L'Hôpital
Théorème
Règle de L'Hôpital, forme . Soit un intervalle, un point de ou une borne de , et , deux fonctions dérivables sur , avec ne s'annulant pas sur . On suppose :
- et quand ;
- quand , où est un réel, ou , ou .
Alors ne s'annule pas sur un voisinage épointé de , et
L'ordre des hypothèses est l'énoncé, et c'est là que les étudiants se blessent. Le théorème part de la limite du quotient des dérivées, et conclut sur la limite du quotient des fonctions. Il autorise donc à remplacer par seulement si cette seconde limite existe. Écrire d'emblée une égalité entre les deux limites, avant d'avoir montré que celle de droite existe, revient à égaler un objet inconnu et un objet dont on ignore s'il existe. La rédaction correcte calcule d'abord , constate qu'elle existe, et en déduit la limite cherchée.
Démonstration, dans le cas où est un réel. Quitte à poser et , l'hypothèse 1 rend et continues en , donc continues sur . Soit avec . Sur le segment , les fonctions et sont continues, dérivables sur , et n'y annule pas : le théorème de Cauchy fournit tel que
Quand , l'encadrement donne par le théorème des gendarmes, et surtout : c'est exactement la condition qui rend légitime le passage à la limite dans une composée, et le chapitre précédent a montré que l'oublier est le piège classique. L'hypothèse 2 donne alors , donc quand . Le raisonnement à gauche de est identique, et les deux limites latérales coïncident.
Remarque
La règle possède des variantes que l'on emploie de la même manière : forme , et limites en ou en . Leur démonstration demande un travail supplémentaire, et on les admet ici. Les hypothèses et les précautions sont exactement les mêmes.
Exemple
Deux applications.
Première. Calculons . Numérateur et dénominateur tendent vers : la forme est indéterminée. Le quotient des dérivées vaut , dont le numérateur et le dénominateur tendent encore vers : nouvelle forme indéterminée, et l'on re-vérifie les hypothèses avant de recommencer. Le quotient des dérivées secondes vaut , qui tend vers .
On remonte alors : puisque , la règle donne ; puisque cette limite existe, la règle donne à nouveau . Le sens de lecture est celui-là, et pas l'autre : on descend au brouillon, on remonte sur la copie.
Seconde. Calculons . La forme est indéterminée en . Les dérivées donnent
et le dénominateur dérivé ne s'annule pas au voisinage épointé de . La limite cherchée vaut donc .
Les deux cas d'échec
Ils sont obligatoires, au sens où un étudiant qui ne les connaît pas emploiera la règle à tort tôt ou tard.
Échec (a) : n'a pas de limite, alors que en a une. Prenons, sur et en ,
Les deux tendent vers en , et ne s'annule jamais : les hypothèses de départ sont réunies. Le quotient des fonctions vaut , dont la valeur absolue est majorée par : il tend vers .
Mais le quotient des dérivées vaut
et il n'a pas de limite en . Pour le voir, on emploie la caractérisation séquentielle du chapitre précédent avec deux suites tendant vers : en , le sinus vaut et le cosinus vaut , donc le quotient vaut ; en , le sinus vaut et le cosinus vaut , donc le quotient vaut . Deux suites de points tendant vers donnent deux limites différentes : il n'y a pas de limite.
Ce que cet exemple démontre, c'est que la règle de L'Hôpital est une implication à sens unique. L'absence de limite pour n'autorise aucune conclusion sur : ni qu'elle existe, ni qu'elle n'existe pas. Une copie qui écrit « le quotient des dérivées n'a pas de limite, donc le quotient de départ non plus » commet une faute de logique, pas une faute de calcul. Cette fonction est étudiée en détail à l'exercice 04, avec toute la famille .
Échec (b) : l'application circulaire. Cherchons , forme indéterminée . Le quotient des dérivées vaut
c'est-à-dire l'inverse du quotient de départ. Une seconde application ramène au quotient initial, et ainsi de suite : la règle tourne en rond sans jamais conclure, et l'on peut l'appliquer indéfiniment sans progresser d'un pas.
La sortie est toujours la même : revenir au calcul direct. Pour ,
Une factorisation par le terme dominant a suffi. La leçon est qu'une règle qui ne conclut pas au bout de deux applications est probablement le mauvais outil.
Méthode
Avertissement de rédaction. Quatre points, dans l'ordre où ils coûtent des points.
- Vérifier la forme indéterminée AVANT d'appliquer la règle, et l'écrire. Appliquée sans réfléchir à en , la règle donnerait , alors que la limite vaut . C'est l'erreur la plus fréquente, et la plus facile à éviter.
- Dériver le numérateur et le dénominateur séparément, jamais le quotient. Le quotient des dérivées et la dérivée du quotient sont deux choses différentes, et la confusion se voit immédiatement à la présence d'un carré au dénominateur.
- Vérifier que ne s'annule pas au voisinage épointé du point étudié, et le dire.
- La règle ne dispense jamais de réfléchir à l'outil. Un développement limité, objet des sections 20 à 23, donne la même limite, souvent en moins de lignes, sans aucune hypothèse à vérifier, et il fournit en plus le terme suivant, donc la vitesse à laquelle la limite est atteinte. Sur le premier exemple ci-dessus, le développement limité de à l'ordre donne le résultat d'un trait. Quand les deux méthodes sont possibles, le développement limité est le choix sûr en partiel.
L'exercice 11 traite le théorème de Cauchy et la règle de L'Hôpital ensemble : on y démontre le théorème sur des cas particuliers, on y calcule des limites des deux manières, et l'on y reconstruit les deux cas d'échec.
17. Le théorème de la limite de la dérivée, et le théorème de Darboux
Remarque
Selon les facs. Ces deux théorèmes sont enseignés systématiquement dans certaines universités, notamment là où le cours d'analyse du premier semestre traite en détail les fonctions définies par morceaux ; ailleurs, ils apparaissent seulement en exercice, ou au second semestre. Le premier est d'un usage constant dès qu'on raccorde deux formules ; le second est plus culturel, mais il justifie une phrase qu'on écrit sans y penser, et c'est une bonne raison de le connaître.
Le théorème de la limite de la dérivée
Théorème
Théorème de la limite de la dérivée. Soit un intervalle, un point de , et une fonction définie sur telle que :
- est continue en ;
- est dérivable sur ;
- tend vers un réel quand tend vers .
Alors est dérivable en , avec , et est continue en . En particulier, si est de classe sur , elle est de classe sur tout entier.
Démonstration par l'EAF. Elle est immédiate une fois l'égalité des accroissements finis acquise, et il vaut la peine de voir à quel point.
Notons d'abord que est continue sur : elle l'est en par l'hypothèse 1, et en tout autre point par l'hypothèse 2, la dérivabilité entraînant la continuité.
Soit avec , et notons le segment d'extrémités et . Comme est un intervalle, . La fonction est continue sur , et elle est dérivable sur l'intervalle ouvert d'extrémités et , qui ne contient pas : les deux hypothèses de l'EAF sont donc satisfaites, malgré le fait qu'on ne suppose rien de la dérivabilité en . C'est très exactement ce que la séparation des hypothèses de la section 12 autorise.
L'EAF fournit donc un réel , strictement compris entre et , tel que
Quand , l'encadrement donne ; et , ce qui est la condition qui rend le passage à la limite légitime dans la composée. L'hypothèse 3 donne alors .
Le taux d'accroissement de en tend donc vers : par définition, est dérivable en et . Enfin, l'hypothèse 3 se relit maintenant quand , ce qui est la continuité de en .
Exemple
Un prolongement. Soit définie sur par pour , et .
Continuité en . Par croissances comparées (chapitre précédent), quand , donc est continue en .
Dérivabilité hors de . Sur , est de classe comme produit de fonctions qui le sont, et
Limite de la dérivée. Toujours par croissances comparées, quand .
Conclusion. Le théorème donne : est dérivable en , , et est de classe sur .
Ce que le théorème a réellement apporté. Ici, la voie directe fonctionne aussi : le taux d'accroissement en vaut , qui tend vers . Elle donne la dérivabilité en et la valeur — mais pas la classe : il faudrait encore vérifier séparément que est continue en . Le théorème donne les deux d'un seul coup, et c'est là son vrai gain. Il gagne également, en volume de calcul, chaque fois que est simple à calculer alors que le taux d'accroissement demande une factorisation pénible, ce qui est fréquent pour un quotient ou une composée.
Remarque
Le cas où est infini. Si quand , le même calcul montre que le taux d'accroissement de en tend vers . La conclusion change alors de nature : n'est pas dérivable en , et sa courbe y admet une tangente verticale, situation décrite à la section 5. Le témoin est en , dont la dérivée tend vers . Le théorème donne donc une information dans ce cas aussi, mais ce n'est plus la dérivabilité : c'est la forme de la courbe.
La réciproque est fausse. Une fonction peut être dérivable en sans que admette la moindre limite en . Le témoin est la fonction déjà rencontrée à la section 16, définie par pour et : son taux d'accroissement en vaut , majoré en valeur absolue par , donc elle est dérivable en avec ; et sa dérivée n'a pas de limite en , comme on l'a vu. L'exercice 04 construit cet exemple en entier, avec toute la famille et le rôle que joue chaque valeur de ; on ne le détaille pas ici.
Méthode
Le bon usage : une condition suffisante, jamais nécessaire.
- Ce que le théorème autorise : « tend vers fini en , donc est dérivable en et ». C'est la phrase à écrire, avec les trois hypothèses vérifiées avant.
- Ce qu'il n'autorise pas : « n'a pas de limite en , donc n'est pas dérivable en ». Ce serait la contraposée d'une implication qui n'existe pas, et la fonction la réfute.
- Que faire quand n'a pas de limite ? Revenir au taux d'accroissement, c'est-à-dire à la définition de la section 2. C'est toujours possible, et c'est toujours la méthode qui tranche. Le théorème est un raccourci, pas un substitut à la définition.
- Ne pas oublier l'hypothèse de continuité en , qui ne se déduit pas des deux autres. Sans elle, l'énoncé est faux : la fonction valant sur et sur a une dérivée nulle sur , donc quand , alors qu'elle n'est même pas continue en , donc encore moins dérivable.
L'exercice 17 est consacré à ce théorème : on y traite plusieurs raccords, on y détermine la classe exacte de la fonction obtenue, et l'on y rencontre au moins un cas où le théorème ne conclut pas et où il faut revenir à la définition.
Le théorème de Darboux
Théorème
Théorème de Darboux (admis). Soit un intervalle et une fonction dérivable sur . Alors vérifie la propriété des valeurs intermédiaires sur : pour tous et dans avec , et pour tout réel compris entre et , il existe tel que .
Ce théorème est admis dans ce cours. Sa démonstration, courte mais astucieuse, consiste à appliquer le lemme de Fermat de la section 10 à la fonction sur , en montrant que ses hypothèses forcent son extremum à être intérieur.
Ce qu'il dit, et pourquoi c'est surprenant. Le théorème des valeurs intermédiaires du chapitre précédent suppose la continuité. Darboux affirme qu'une dérivée possède la même propriété sans qu'on suppose rien de sa continuité. Et l'hypothèse manque vraiment : on vient de voir que la dérivée de n'est pas continue en . Une dérivée peut donc être discontinue — mais alors, sa discontinuité est nécessairement d'un type sauvage, du genre oscillation, jamais un simple saut.
Ce que cela interdit. Reprenons la fonction signe, notée , valant sur , en et sur . Elle prend les valeurs et ; le réel est compris entre les deux, et pourtant ne le prend jamais. Elle viole donc la propriété des valeurs intermédiaires sur tout intervalle contenant , et le théorème de Darboux permet d'en conclure quelque chose de fort :
aucune fonction dérivable sur un intervalle contenant n'a la fonction signe pour dérivée.
C'est un énoncé de non-existence, et il n'est démontrable par aucun calcul : seul un théorème sur la classe des dérivées peut le donner. Autrement dit, toutes les fonctions ne sont pas des dérivées, et la classe des dérivées est strictement plus petite que celle des fonctions quelconques.
Une conséquence qu'on utilise sans le savoir. Soit dérivable sur un intervalle , avec ne s'annulant en aucun point de . Alors garde un signe constant sur : si elle prenait une valeur strictement négative et une valeur strictement positive, Darboux lui ferait prendre la valeur entre les deux, ce qui est exclu. Donc est strictement monotone sur , par le point 4 de la section 15.
C'est exactement la phrase « ne s'annule pas, donc est strictement monotone », qu'on écrit couramment. Quand est continue, elle se justifie par le théorème des valeurs intermédiaires appliqué à . Quand on ne suppose pas continue — et rien ne l'impose ici — c'est Darboux qui la rend légitime, et rien d'autre.
18. Dérivées successives, classes de régularité et formule de Leibniz
Toute la suite du chapitre — formules de Taylor, développements limités, convexité — repose sur des dérivées d'ordre supérieur à un. Cette section pose le vocabulaire et l'outil de calcul.
Définitions
Définition
Dérivées successives. Soit un intervalle et une fonction définie sur . On définit, quand cela a un sens, les dérivées successives de par récurrence :
- ;
- si est définie et dérivable sur , on pose .
On dit que est fois dérivable sur lorsque est définie sur .
Les premières dérivées se notent , , ; au-delà, on écrit , , et l'on n'écrit jamais .
Remarque
Un piège de notation qui coûte des points. Les deux écritures et ne désignent pas la même chose : la première, avec les parenthèses, est la dérivée -ième ; la seconde, sans parenthèses, est la puissance -ième, c'est-à-dire la fonction . Pour , on a et : les deux objets n'ont rien de commun. Une copie qui omet les parenthèses écrit autre chose que ce qu'elle veut dire, et le correcteur n'a aucun moyen de deviner.
Définition
Classes de régularité. Soit un intervalle, définie sur et .
- est de classe sur lorsqu'elle est continue sur .
- est de classe sur lorsqu'elle est fois dérivable sur et que est continue sur .
- est de classe sur , ou indéfiniment dérivable, lorsqu'elle est de classe pour tout entier .
On note l'ensemble des fonctions de classe sur .
La lettre est muette : on écrit indifféremment , ou . Dans cette section, on emploie , afin de garder les lettres et disponibles pour la formule de Leibniz, où elles ont un autre rôle.
Propriété
La chaîne des inclusions. Pour tout et tout intervalle :
Chacune de ces inclusions est stricte.
Démonstration des inclusions. La deuxième est la plus instructive : si est fois dérivable, alors admet une dérivée, à savoir ; or une fonction dérivable est continue (section 4) ; donc est continue, c'est-à-dire . La première et la troisième s'en déduisent : être de classe , c'est être fois dérivable avec en plus la continuité de ; et être de classe , c'est être fois dérivable avec en plus une continuité.
Les trois témoins de stricte inclusion, qu'il faut savoir citer :
- La fonction est de classe sur sans y être dérivable : le point anguleux en de la section 5.
- La fonction , prolongée par en , est dérivable sur sans être de classe : sa dérivée existe partout mais n'est pas continue en . Être fois dérivable est donc strictement plus faible qu'être de classe .
- Pour chaque , la fonction est de classe sur sans y être fois dérivable : une récurrence courte montre que sa dérivée -ième vaut , qui est continue mais non dérivable en . Les classes forment donc une hiérarchie infinie, et jamais stationnaire.
Stabilité par les opérations
Propriété
Soient un intervalle, , et , deux fonctions de classe sur .
- Pour tous réels et , la fonction est de classe , et
- Le produit est de classe (sa dérivée -ième est donnée par la formule de Leibniz ci-dessous).
- Le quotient est de classe sur tout intervalle où ne s'annule pas.
- Si est de classe sur à valeurs dans un intervalle , et de classe sur , alors est de classe sur .
Le point 1 se démontre par une récurrence immédiate à partir de la linéarité de la dérivation, établie à la section 7. Le point 4 mérite d'être écrit, parce que sa récurrence a une subtilité.
Démonstration du point 4, par récurrence sur . L'énoncé à démontrer par récurrence est : « pour toutes fonctions et de classe dont les domaines s'emboîtent, est de classe ». La quantification sur toutes les fonctions fait partie de la propriété récurrente ; sans elle, l'hérédité ne pourrait pas s'appliquer aux fonctions dérivées, qui ne sont pas celles de départ.
Initialisation, . La composée de deux fonctions continues est continue (chapitre précédent).
Hérédité. Supposons la propriété vraie au rang , et soient et de classe . Elles sont en particulier dérivables, et la formule de dérivation d'une composée (section 7) donne
Or est de classe (puisque est ), et est de classe : l'hypothèse de récurrence, appliquée au couple et non au couple de départ, donne que est de classe . De plus est de classe . Le produit de deux fonctions est par le point 2 : donc est de classe , ce qui signifie exactement que est de classe .
Ce que ces stabilités permettent d'écrire en copie. Les fonctions usuelles — polynômes, , , , , , , , , — sont de classe sur leur domaine, ce qui se vérifie sur leurs dérivées. Par conséquent, toute fonction obtenue à partir d'elles par sommes, produits, quotients et composées est de classe sur tout intervalle où elle est définie. Cela autorise la phrase qui remplace des pages de calcul :
« La fonction est de classe sur comme quotient de fonctions de classe dont le dénominateur ne s'annule pas sur . »
Encore faut-il l'écrire, et vérifier l'annulation du dénominateur.
Exemple
Quatre dérivées -ièmes de référence, toutes obtenues par une récurrence immédiate, et toutes réutilisées aux sections 19 à 23.
a. Pour et : .
b. Pour : .
c. Pour sur : .
d. Pour et : .
Le point b se démontre ainsi : la formule est vraie pour , et si elle l'est au rang , alors
La formule analogue pour s'obtient de la même manière.
La formule de Leibniz
Remarque
Selon les facs. La formule de Leibniz figure au premier semestre dans plusieurs universités, où elle sert à calculer des dérivées -ièmes et à établir des relations de récurrence sur les coefficients de Taylor ; d'autres maquettes ne la mentionnent qu'à l'occasion d'un exercice. Elle est traitée ici, avec sa démonstration : c'est l'un des rares résultats de ce chapitre dont la preuve soit purement combinatoire, et c'est un excellent entraînement au maniement des sommes.
Théorème
Formule de Leibniz. Soient un intervalle, , et , deux fonctions fois dérivables sur . Alors est fois dérivable sur et
La ressemblance avec la formule du binôme de Newton n'est pas fortuite : mêmes coefficients binomiaux, les puissances étant remplacées par des ordres de dérivation. Les deux formules se démontrent d'ailleurs de la même façon, et par le même ingrédient combinatoire.
Notons aussi que la formule est symétrique en et : le changement d'indice échange leurs rôles, puisque . On a donc le droit de choisir laquelle des deux fonctions joue le rôle de , et l'on choisira toujours celle dont les dérivées s'arrêtent.
Démonstration, par récurrence sur . La propriété à démontrer au rang est : « pour toutes fonctions et fois dérivables sur , le produit est fois dérivable et la formule est vraie ».
Initialisation. Au rang , la somme se réduit à son unique terme , et . La formule est vraie. Au rang , elle donne , qui est la dérivée d'un produit établie à la section 7 : c'est cohérent.
Hérédité. Supposons la formule vraie au rang , et soient et deux fonctions fois dérivables sur . Elles sont en particulier fois dérivables, donc
Dans cette somme, chaque terme est le produit de et de , avec et : ces deux fonctions sont dérivables, puisque et le sont fois. Chaque terme est donc dérivable, et la somme aussi. En dérivant terme à terme (linéarité) et en appliquant la dérivée d'un produit à chacun :
où l'on a posé
Le regroupement, étape décisive. Les deux sommes n'ont pas le même terme générique : dans , l'ordre de dérivation de est décalé d'un cran. On effectue donc un changement d'indice dans , et dans seulement. Posons : quand parcourt , l'indice parcourt , et l'on a ainsi que . D'où
Dans , on renomme simplement en , sans aucun décalage :
Les deux sommes portent maintenant sur le même terme générique , mais pas sur les mêmes indices : va de à , de à . On ne peut réunir deux sommes que si elles portent sur les mêmes indices : on isole donc le terme de et le terme de .
Les deux sommes centrales portent désormais sur les mêmes indices : on les réunit terme à terme, et la relation de Pascal
acquise au chapitre « Logique, raisonnement, ensembles et applications », donne
Enfin et : les deux termes isolés sont exactement les termes d'indices et de la somme complète. En les y réintégrant,
qui est la formule au rang . La récurrence est établie.
Méthode
Les trois gestes du regroupement, ceux qui décident si la démonstration aboutit.
- Le changement d'indice se fait dans une seule des deux sommes : celle où l'ordre de dérivation de a été décalé. Le faire dans les deux ramène au point de départ.
- Deux sommes ne se réunissent que si elles portent sur les mêmes indices. D'où l'extraction des deux termes extrêmes, qui n'est pas une astuce mais une nécessité de forme.
- La relation de Pascal est le seul ingrédient combinatoire. C'est exactement la même étape que dans la démonstration de la formule du binôme, et la reconnaître dispense de la redécouvrir.
Exemple
Un facteur polynomial, dont les dérivées s'arrêtent. Calculons la dérivée -ième de sur .
Le choix. On pose et , et non l'inverse : c'est le polynôme qu'on met en , parce que ses dérivées finissent par s'annuler, ce qui tronque la somme.
Les dérivées de . , , et pour tout .
Les dérivées de . pour tout .
Application de la formule. Seuls les termes , et sont non nuls :
Comme , et , il vient
Vérification. Pour , la formule donne , et le calcul direct donne : c'est bien cela. Pour , elle donne , et la dérivation directe de donne : c'est encore cela. Une vérification sur les deux premiers rangs coûte trois lignes et détecte la quasi-totalité des erreurs de coefficients.
Une remarque de forme. La formule reste valable pour et , avec la convention dès que , qui est la convention usuelle.
L'exercice 19 pousse la formule plus loin : on y établit une relation de récurrence entre les dérivées successives d'une fonction, ce qui est le véritable usage de Leibniz en première année. L'exercice 20 travaille la classe exacte d'une fonction définie par raccord, en combinant cette section et le théorème de la limite de la dérivée de la section 17 — deux outils qu'on emploie presque toujours ensemble.
Ce que cette section prépare
Une dernière remarque, et elle ouvre tout le reste du chapitre. Pour une fonction suffisamment régulière au voisinage d'un point , on dispose désormais d'une suite de nombres :
La section 19 montre que ces nombres suffisent à décrire le comportement de au voisinage de , à un reste négligeable près : ce sont eux qui deviennent les coefficients des formules de Taylor, puis des développements limités des sections 20 à 23. Savoir les calculer devient donc un enjeu de calcul à part entière — et c'est précisément ce que la formule de Leibniz permet quand est un produit, ce que la stabilité par composition permet quand est une composée.
19. Les formules de Taylor
Tout ce qui précède tournait autour d'une seule idée : remplacer , au voisinage d'un point, par une droite. La dérivabilité en s'écrivait , la tangente était le meilleur objet du premier degré, et l'inégalité des accroissements finis de la section 13 chiffrait l'erreur commise. Les formules de Taylor font la même chose avec un polynôme de degré au lieu d'une droite, et elles répondent aux deux questions qu'on se pose alors : quel polynôme, et quelle erreur.
Le premier point ne fait presque pas débat. Si l'on cherche un polynôme de degré au plus qui colle à en , la façon la plus naturelle de « coller » est d'imposer les mêmes valeurs de la fonction et de ses premières dérivées en . Cette condition détermine entièrement, et le calcul est immédiat.
Définition
Soit un intervalle, et une fonction fois dérivable en . Le polynôme de Taylor de à l'ordre au point est
Le reste d'ordre est la fonction , définie sur .
La notation tait deux dépendances qu'il ne faut jamais perdre de vue : ce polynôme dépend de et du point . Quand deux fonctions ou deux points circulent dans un même exercice, on écrit , ou l'on nomme les polynômes différemment. C'est une source d'erreur classique en copie, et elle ne coûte rien à éviter.
Deux vérifications valent d'être faites une fois pour toutes, et elles se font en dérivant terme à terme. D'abord, pour tout : chaque dérivation abaisse d'un cran les puissances de , et en tous les termes s'annulent sauf un. Ensuite, si est elle-même polynomiale de degré au plus , alors exactement, et le reste est nul : les formules de Taylor n'ont rien à dire sur les polynômes, elles servent à approcher les autres fonctions par des polynômes.
Reste la deuxième question, celle de l'erreur, et c'est elle qui donne trois théorèmes au lieu d'un. Les trois formules qui suivent ont exactement la même partie polynomiale . Elles ne diffèrent que par ce qu'elles disent de , et donc par ce qu'elles exigent de . Ne les confondre jamais est le premier acquis attendu de cette section.
Taylor-Young : ce qui se passe tout près de
Théorème
Formule de Taylor-Young. Soit un intervalle, un point de , un entier et une fonction fois dérivable en . Alors
Autrement dit, il existe une fonction , définie au voisinage de et de limite nulle en , telle que
L'hypothèse mérite d'être lue lentement, parce qu'elle est plus fine qu'il n'y paraît. Dire que est fois dérivable en suppose que existe sur tout un voisinage de — sans quoi on ne pourrait pas la dériver une fois de plus — et que cette fonction est dérivable au point . On ne demande rien de plus : ni la continuité de , ni même son existence ailleurs qu'en .
Le symbole est ici pris quand tend vers , et nulle part ailleurs. Cette précision n'est pas une coquetterie : dans la section 22, des restes pris en , en et en se croiseront dans le même calcul, et un dont on ignore le point où il est pris ne veut rien dire.
Démonstration, par récurrence sur . Notons l'énoncé : « pour toute fonction définie au voisinage de et fois dérivable en , on a quand », où désigne le polynôme de Taylor de .
Initialisation. Pour , l'énoncé s'écrit , ce qui est exactement la définition de la dérivabilité de en , sous la forme donnée dans les premières sections du chapitre. Il n'y a rien à démontrer.
Hérédité. Soit ; supposons vraie et soit une fonction fois dérivable en . Posons, pour au voisinage de ,
Comme , la fonction est au moins une fois dérivable au voisinage de , donc l'est aussi, et en dérivant terme à terme le polynôme :
la seconde écriture s'obtenant par le changement d'indice et l'identité . On reconnaît le reste d'ordre de la fonction . Or est fois dérivable en : l'hypothèse de récurrence s'applique à et donne
Le passage du reste à sa dérivée. Il s'agit maintenant de remonter de à , et c'est la règle de L'Hôpital de la section 16 qui le fait. Posons . Les deux fonctions et sont continues en , de valeur nulle en — pour , parce que tous les termes du polynôme sauf s'annulent en — et dérivables au voisinage épointé de , où ne s'annule pas. Enfin,
d'après ce qui précède. La règle de L'Hôpital conclut : , c'est-à-dire , ce qui est pour .
Pourquoi cette démonstration plutôt qu'une autre. On peut aussi déduire Taylor-Young de Taylor-Lagrange, qui vient juste après, et c'est plus court : trois lignes. Mais cette déduction exige de classe , donc une hypothèse strictement plus forte, et l'on perdrait précisément le cas qui servira le plus dans les sections 20 à 23, celui d'une fonction seulement dérivable fois au point considéré. La récurrence ci-dessus, elle, n'utilise que la définition de la dérivée et un théorème déjà démontré.
Remarque
La version « classe », celle que beaucoup de cours énoncent. Si est de classe sur un intervalle ouvert contenant , elle est en particulier fois dérivable en , et la formule ci-dessus s'applique. C'est cette version, plus commode à vérifier et amplement suffisante pour toutes les fonctions usuelles, que vous rencontrerez le plus souvent. Retenez que l'énoncé démontré ici la contient.
Taylor-Lagrange : un contrôle chiffré, sur tout un intervalle
Théorème
Formule de Taylor-Lagrange. Soient deux réels, un entier, et telle que
- est de classe sur le segment ;
- est dérivable sur l'intervalle ouvert .
Alors il existe un réel vérifiant tel que
L'énoncé vaut aussi lorsque , le point étant alors strictement compris entre et : il suffit d'appliquer ce qui suit à la fonction , ou de refaire la démonstration à l'identique. On l'emploiera dans les deux sens sans autre commentaire.
Le cas est l'égalité des accroissements finis de la section 12 : la formule s'y réduit à . Taylor-Lagrange en est donc la généralisation exacte, et c'est aussi de Rolle qu'elle se démontre. La dissymétrie des hypothèses — classe sur le fermé, une dérivée de plus sur l'ouvert — est la même que dans Rolle, et pour la même raison : on n'a besoin de dériver qu'à l'intérieur, mais il faut de la continuité jusqu'aux bords pour appliquer le théorème.
Méthode
D'où sort la fonction auxiliaire. Le geste est le même que pour l'égalité des accroissements finis, où l'on avait retranché à la corde pour se ramener à Rolle. Ici, on veut faire apparaître un facteur dans le reste : on considère donc la quantité
où — et non plus — est la variable, et où est une constante qu'on n'a pas encore choisie. Deux observations donnent tout le reste. D'une part , quelle que soit la valeur de : le second bout est gratuit. D'autre part, est une équation du premier degré en , qu'on peut donc résoudre. On a alors deux zéros, et Rolle s'applique.
Démonstration. Elle se déroule en quatre temps.
Étape 1 : le choix de . Posons
le reste que l'on cherche à évaluer, et définissons la constante par l'égalité
ce qui a un sens puisque . À ce stade est un réel parfaitement défini, et tout ce qui reste à démontrer est que ce réel est une valeur de .
Étape 2 : la fonction auxiliaire et ses deux zéros. Définissons par
En , tous les termes de la somme s'annulent sauf celui d'indice , qui vaut , et le dernier terme est nul : . En , la somme vaut , donc par le choix de .
Étape 3 : la dérivée se télescope. La fonction est continue sur , car y est de classe et chaque pour y est donc continue. Elle est dérivable sur , où l'est par hypothèse. Dérivons la somme, chaque terme étant un produit :
le second terme étant absent pour . En sommant de à , chaque terme positif d'indice s'annule avec le terme négatif d'indice : tout se télescope, et il ne subsiste que le terme positif d'indice . La dérivée de la somme vaut donc . Comme par ailleurs la dérivée de vaut , on obtient
Étape 4 : Rolle. La fonction est continue sur , dérivable sur , et . Le théorème de Rolle, établi à la section 11, fournit un réel tel que et . Comme , le facteur est strictement positif, donc non nul : l'égalité impose . En reportant dans l'étape 1, on obtient exactement l'égalité annoncée.
Il n'y a aucune raison, dans cette démonstration, d'espérer connaître : il est fourni par Rolle, qui est un théorème d'existence. Un dont on prétend calculer la valeur est presque toujours le signe d'une faute de raisonnement, et c'est ce qui rend la formule inutilisable telle quelle. D'où la conséquence suivante, qui est la version dont on se sert réellement. L'exercice 24 refait cette démonstration pas à pas, en faisant déterminer la constante , vérifier une par une les hypothèses de Rolle, et apparaître le télescopage au lieu de l'affirmer.
L'inégalité de Taylor-Lagrange
Théorème
Inégalité de Taylor-Lagrange. Sous les hypothèses de la formule ci-dessus, supposons de plus bornée sur , et posons
Alors
La démonstration tient en une ligne : le point appartient à , donc , et il suffit de passer aux valeurs absolues dans la formule de Taylor-Lagrange. L'inconnu a disparu, et il ne reste qu'une majoration effectivement calculable.
Dans la pratique, on ne cherche presque jamais la valeur exacte de : n'importe quel majorant de convient, et un majorant grossier donne déjà une inégalité correcte, simplement moins fine. C'est un point de rédaction : écrire « pour tout de l'intervalle » suffit, il est inutile de calculer un sup.
Remarque
Une quatrième formule existe, et elle n'est pas de ce chapitre. La formule de Taylor avec reste intégral exprime non plus par une valeur inconnue , mais par une expression exacte faisant intervenir tout entière. Elle est plus précise que les deux précédentes et les redonne toutes les deux, mais elle relève du chapitre « Calcul intégral élémentaire », qui construit l'outil dont elle a besoin. On la mentionne pour que vous sachiez qu'elle existe ; rien de ce chapitre ne l'utilise.
Les trois formules, côte à côte
C'est le tableau à réviser, et la seule chose à en retenir tient en une phrase : Taylor-Young est local et ne majore rien, Taylor-Lagrange chiffre.
| Formule | Hypothèses | Portée | Ce qu'elle donne | Ce qu'elle ne donne pas |
|---|---|---|---|---|
| Taylor-Young | fois dérivable en | locale, en seulement | la nature du reste : | aucune majoration à fixé |
| Taylor-Lagrange | sur , dérivable sur | globale, sur tout | une égalité avec un inconnu | la valeur de |
| Inégalité de T.-L. | les mêmes, plus bornée | globale, sur tout | une majoration calculable | le signe de l'erreur |
La ligne du haut est celle qu'on emploie mal le plus souvent. Écrire « , donc à près » est une faute : le symbole dit que le reste devient négligeable lorsque tend vers , et absolument rien sur la valeur de ce reste au point , qui est un point fixé. Pour un chiffre, il faut l'inégalité. C'est exactement ce que l'exercice 21 fait mesurer, en comparant le reste réel à ce que chaque formule autorisait à en dire.
Un encadrement numérique, entièrement traité
Exemple
Encadrer à mieux que . On applique l'inégalité de Taylor-Lagrange à , entre et , en remarquant que .
Les dérivées. La fonction est de classe sur et pour tout , donc : le polynôme de Taylor en à l'ordre est .
Le majorant. Sur , on a par croissance de l'exponentielle, et puisque . On prend donc , quel que soit . C'est un majorant grossier, et il suffira.
Le choix de . L'inégalité donne
On cherche le plus petit rendant ce majorant inférieur à . Pour , il vaut : insuffisant. Pour , il vaut : c'est gagné. On retient , et l'on remarque au passage que chaque cran supplémentaire divise l'erreur par — ici par en passant de à , puis par au cran suivant — ce qui explique qu'un ordre de plus suffise presque toujours.
Le calcul.
La conclusion, rédigée. D'après l'inégalité de Taylor-Lagrange appliquée à à l'ordre entre et ,
en ayant arrondi les bornes dans le sens qui élargit l'encadrement. On peut donc affirmer à près, et rien de plus : la troisième décimale n'est pas déterminée, puisque l'encadrement exact laisse subsister et . Il faudrait passer à , dont le majorant vaut , pour la fixer.
Ce dernier paragraphe est le point de méthode de toute la section. Un encadrement ne donne que ce qu'il donne, et annoncer une décimale que les bornes ne séparent pas est une faute de rigueur, pas une approximation bénigne. L'exercice 22 reprend l'exercice sur trois valeurs, et l'exercice 23 pose la question dans l'autre sens : combien de termes faut-il pour atteindre une précision imposée à l'avance ?
20. Développements limités : définition et premières propriétés
Taylor-Young affirme que, sous une hypothèse de dérivabilité, s'écrit près de comme un polynôme plus un reste négligeable. On va maintenant oublier d'où vient ce polynôme et ne garder que la forme de l'écriture. Ce renversement est le contenu de tout le reste du chapitre : il donne un objet qu'on peut additionner, multiplier, composer, et surtout obtenir sans dériver fois — ce qui, pour une fonction comme , change tout.
Définition
Soit une fonction définie au voisinage de , sauf peut-être en , et . On dit que admet un développement limité d'ordre en , noté , s'il existe des réels tels que
Le polynôme s'appelle la partie régulière du développement, et le terme son reste.
Le est pris quand , toujours, et c'est la seule lecture possible de la définition. Dans un exercice où plusieurs points interviennent, on l'écrit en toutes lettres au moins une fois : « quand ».
Méthode
Se ramener systématiquement en . Poser transforme « » en « » et en . La fonction admet alors un si et seulement si admet un , avec exactement les mêmes coefficients. Tous les développements de référence s'écrivent donc en , et l'on n'en apprend pas d'autres.
Le seul point de vigilance est la conclusion : si la question portait sur en , la réponse doit repartir en . Un développement laissé en sans revenir à la variable de l'énoncé est une réponse incomplète, et c'est la faute la plus fréquente de l'exercice 28.
L'unicité de la partie régulière
C'est la propriété qui rend l'objet utilisable : sans elle, « le » développement limité n'aurait pas de sens, et l'identification des coefficients — qui est le geste de calcul le plus employé des trois sections suivantes — serait illégitime.
Théorème
Unicité. Si admet un , sa partie régulière est unique : deux écritures de la forme ci-dessus ont les mêmes coefficients .
Démonstration. Quitte à poser , on se ramène à . Supposons
En soustrayant, et en notant , il vient
Supposons par l'absurde que les ne soient pas tous nuls, et notons le plus petit indice tel que . Pour , on peut factoriser par et diviser :
Faisons tendre vers . Le membre de gauche tend vers , car c'est une fonction polynomiale. Le membre de droite tend vers , puisque : si c'est un d'une puissance qui tend vers , et si c'est un , qui tend vers par définition. Par unicité de la limite, , ce qui contredit le choix de . Tous les sont donc nuls.
Le ressort de cette preuve est le geste à retenir : devant une égalité de la forme « polynôme », on divise par la plus petite puissance présente et l'on fait tendre vers . Il resservira à chaque fois qu'il faudra montrer qu'un terme est nul.
Ce que l'unicité fait tomber
Propriété
Soit admettant un de partie régulière .
- Troncature. Pour tout , admet un , obtenu en ne gardant que les termes de degré .
- Lecture des deux premiers coefficients. Si est définie en , alors , et est continue en . Si de plus , alors est dérivable en et .
- Parité. Si et si est paire, tous les coefficients d'indice impair sont nuls ; si est impaire, tous ceux d'indice pair le sont.
Démonstration du point 1. Les termes sont tous des , puisque chacun s'écrit multiplié par une quantité qui tend vers ; et le reste en est un aussi, pour la même raison. On les absorbe donc tous dans un unique .
Attention au sens de cette propriété : elle ne marche que vers le bas. Un donne gratuitement le , mais un ne dit rien de l'ordre , et un développement obtenu à un ordre insuffisant ne se « prolonge » pas après coup. C'est la source de la moitié des erreurs de la section 22.
Démonstration du point 2. Faisons tendre vers dans l'égalité : tous les termes de degré tendent vers , le reste aussi, donc . Comme est définie en , l'égalité prise en donne directement , d'où la continuité. Si , on isole ensuite le taux d'accroissement : pour ,
et le dernier terme est un , donc tend vers . Le taux d'accroissement tend vers : est dérivable en , de nombre dérivé .
Démonstration du point 3, paire. Écrivons le développement en : . En remplaçant par , et puisque est encore un quand ,
Or : les deux écritures sont deux de la même fonction. Par unicité, pour tout , donc dès que est impair.
Le point 3 est un outil de vérification gratuit. Un développement de où figure un , un développement d'une fonction impaire avec un terme constant : le calcul est faux, et l'on peut le dire avant même de le relire.
Les deux pièges de cette section
Remarque
Piège n°1 : un ne donne pas dérivées. Le point 2 ci-dessus s'arrête à l'ordre , et ce n'est pas une paresse de rédaction : c'est le mieux qu'on puisse dire. L'existence d'un n'entraîne nullement que soit deux fois dérivable en .
Le témoin est le membre d'indice de la famille que l'exercice 04 a balayée pour , et c'est le même fil qui court d'un bout à l'autre du chapitre : prenons pour , prolongée par . Comme , on a : c'est un , de partie régulière nulle. Pourtant, le calcul de en échoue : existe partout, mais son taux d'accroissement en oscille sans limite, et n'existe pas. L'exercice 04 a établi la même chose un cran plus bas, pour , sur la continuité de ; on retrouve ici, un ordre plus loin, exactement le même mécanisme d'oscillation.
L'implication ne va donc que dans un sens, et il faut savoir lequel :
c'est Taylor-Young, et la réciproque est fausse dès . Conséquence pratique immédiate : lorsqu'un développement limité vous est donné par l'énoncé, vous pouvez en lire et , et pas — sauf si l'énoncé précise par ailleurs que est deux fois dérivable, auquel cas Taylor-Young et l'unicité donnent . C'est exactement le tri que fait faire l'exercice 25.
Remarque
Piège n°2 : un développement limité n'est pas une somme infinie. L'écriture que vous croiserez ailleurs, avec des points de suspension et sans reste, désigne une série, objet de deuxième année. Ce n'est pas ce qui est écrit ici. Un est une égalité locale, à un nombre fini de termes, valable au voisinage d'un point et assortie d'un reste.
Trois conséquences, toutes vérifiées en partiel. D'abord, un ne dit rien de loin de : le développement de en ne renseigne pas sur . Ensuite, une fonction peut admettre un pour tout sans être « égale à sa série » : la fonction prolongée par en est de classe et toutes ses dérivées sont nulles en , donc tous ses développements limités en sont nuls, alors qu'elle ne s'annule qu'en . Enfin, on ne parle jamais de « convergence » d'un développement limité : le mot n'a pas de sens ici, et l'employer signale une confusion.
21. Les développements limités usuels, et la primitivation
Le tableau
Tous ces développements sont pris en , et tous les le sont quand .
| en | |
|---|---|
Deux détails de ce tableau sont volontaires. Pour , , et , le reste est écrit un cran plus loin que le dernier terme visible : le développement de à l'ordre est en réalité valable à l'ordre , car le coefficient de est nul par parité. C'est gratuit, et cela fait gagner un ordre dans les calculs. Pour , le cas redonne la ligne de , et les cas et sont ceux qu'on emploie le plus :
Comment chacun s'obtient : un cas détaillé
Ils viennent tous de Taylor-Young, et le travail est toujours le même : calculer pour tout .
Exemple
Le développement de . La fonction est de classe sur , donc Taylor-Young s'applique à tout ordre. Ses dérivées successives se répètent avec une période de quatre : , , , . En , cela donne la suite de valeurs En clair : si est impair, et . Taylor-Young à l'ordre donne alors
et le reste se relève d'un ordre par parité, comme expliqué ci-dessus.
Les autres se traitent de la même façon : donne ; pour , une récurrence immédiate donne , d'où et le coefficient après division par . Faites-en un, une fois, et ne refaites pas les autres : c'est le rôle de l'exercice 26 que de vous faire choisir lequel.
Comment les retenir sans les apprendre par cœur
C'est le vrai point de méthode de la section, et il tient en une phrase : deux développements suffisent, tout le reste s'en déduit en trois lignes. Les deux à connaître sont celui de et celui de , l'un parce qu'il est le plus régulier, l'autre parce qu'il est la somme géométrique.
Méthode
Reconstruire les usuels.
-
De à : on remplace par . Les puissances paires ne changent pas, les impaires changent de signe : les signes alternent.
-
De à : on primitive terme à terme (théorème ci-dessous), puisque a pour dérivée . Chaque devient , et la constante vaut . Le développement de commence donc par , pas par — se tromper là-dessus est l'erreur la plus fréquente du tableau.
-
De à et : par définition et . Dans la somme, les puissances impaires s'annulent ; dans la différence, les paires. On obtient les deux d'un coup, sans aucun signe à mémoriser.
-
De et à et : ce sont les mêmes, avec les signes qui alternent. Un moyen de contrôle imparable : est paire donc ne contient que des puissances paires, est impaire donc ne contient que des impaires, et les deux premiers termes se retrouvent à la main par et .
-
: il n'y a rien à retenir, le coefficient de est le produit de facteurs qui descendent d'un en un à partir de , divisé par . On l'écrit toujours à l'ordre voulu et jamais au-delà.
Primitiver un développement limité
Théorème
Théorème de primitivation. Soit un intervalle ouvert contenant et une fonction dérivable sur . Si admet un
alors admet un , obtenu en primitivant terme à terme la partie régulière, la constante étant :
Démonstration. Notons le polynôme annoncé, et posons sur . La fonction est dérivable sur , vérifie , et
par hypothèse. Il s'agit de montrer que .
Soit . Le fait que fournit un réel tel que pour tout vérifiant , avec . Fixons tel que . Sur le segment d'extrémités et , la fonction est dérivable, et pour tout de ce segment on a , donc
L'inégalité des accroissements finis de la section 13, appliquée entre et avec ce majorant, donne
Comme , on obtient dès que . C'est exactement la définition de , donc admet le développement annoncé.
Exemple
Le développement d'. La fonction est dérivable sur , de dérivée . En remplaçant par dans le développement de — substitution légitime, la composition étant traitée à la section suivante et la condition étant ici satisfaite :
Le théorème s'applique, avec :
Il n'existe pas de chemin plus court : calculer à la main pour appliquer Taylor-Young est une punition, pas une méthode.
Le développement d' s'obtient de la même façon, en partant de , qu'on développe par la ligne du tableau avec . On trouve . C'est le travail de l'exercice 26.
On ne dérive pas un développement limité
Remarque
La réciproque du théorème est fausse, et l'erreur est sanctionnée. Un de ne donne aucun développement limité de , pas même à l'ordre . Ce n'est pas une précaution d'énoncé : c'est un fait, et voici le témoin.
Soit pour , prolongée par — la cousine de la fonction rencontrée à l'exercice 04. De on tire : la fonction admet un , de partie régulière nulle. Dériver cette partie régulière terme à terme donnerait « », c'est-à-dire quand . Or, pour ,
qui n'a aucune limite en , puisque le premier terme tend vers et le second oscille entre et . La fonction n'admet donc pas de , et l'écriture qu'on venait de produire est fausse.
Asymétrie à retenir telle quelle : on primitive un développement limité, on ne le dérive jamais. La raison profonde est que primitiver est une opération régularisante — elle moyenne les oscillations, et c'est l'inégalité des accroissements finis qui le traduit dans la démonstration ci-dessus — tandis que dériver les amplifie. Si l'on a besoin d'un développement de , on le calcule à partir de elle-même, jamais à partir de celui de .
22. Opérations sur les développements limités
Voici le cœur technique du chapitre. Les règles elles-mêmes sont simples ; ce qui coûte des points, c'est l'ordre auquel on tronque chaque morceau. Développer trop court fait perdre le résultat, développer trop long fait perdre du temps et multiplie les erreurs de calcul. Toute cette section apprend à trancher cette question avant de calculer.
Dans tout ce qui suit, et admettent des de parties régulières respectives et , et tous les sont pris quand .
Somme et produit par un réel
Propriété
et (pour ) admettent des , de parties régulières et .
C'est immédiat, la somme de deux étant un . Le seul piège est de sommer deux développements d'ordres différents : si l'un est à l'ordre et l'autre à l'ordre , la somme n'est connue qu'à l'ordre , et il faut commencer par tronquer le second. On ne garde jamais un terme dont on n'est pas sûr qu'il soit exact.
Produit : l'ordre du produit est le minimum des ordres
Propriété
Produit. admet un , dont la partie régulière est le produit tronqué au degré .
Démonstration, en une ligne d'idée. On écrit et , puis on développe le produit : . Les fonctions polynomiales et sont bornées au voisinage de , donc les trois derniers termes sont des . Reste , qui est un polynôme de degré au plus ; ses termes de degré sont des , et l'on tronque.
Méthode
À quel ordre développer chaque facteur. C'est la question à se poser avant d'écrire quoi que ce soit, et la réponse dépend de la valuation de chaque facteur, c'est-à-dire du degré du premier terme non nul de sa partie régulière.
Si a une valuation (elle commence par avec ) et si l'on veut le produit à l'ordre , alors n'a besoin d'être développé qu'à l'ordre : tout terme de de degré sera multiplié par au moins et sortira au-delà de l'ordre . Symétriquement pour .
Traduction pratique : chaque fois qu'un facteur « commence tard », il fait gagner des ordres sur l'autre. Un produit par , qui commence par , autorise à développer l'autre facteur un cran moins loin ; un produit par , qui commence par , en fait gagner deux.
Exemple
Le développement de à l'ordre en . La fonction a pour valuation : il suffit donc de développer à l'ordre , et à l'ordre . Avec les deux lignes de la section 21 :
On développe en ne conservant que les monômes de degré au plus : , puis , puis et . D'où
Contrôle de cohérence : la fonction n'est ni paire ni impaire, donc rien n'oblige les coefficients à se raréfier, et le premier terme est bien , produit des valuations et .
Composition : la condition n'est pas négociable
Propriété
Composition. Soient admettant un avec , et admettant un de partie régulière . Alors admet un , dont la partie régulière s'obtient en substituant la partie régulière de dans et en tronquant au degré .
La condition est ce qui rend la substitution licite : le développement de n'est valable qu'au voisinage de , et il faut donc que soit proche de quand l'est. Si , la composition n'est pas interdite, mais elle demande le développement de en , pas en . Substituer un de terme constant non nul dans le développement de en est une faute grave, et elle produit des résultats faux sans le moindre signal d'alarme.
Le gain d'ordre fonctionne ici comme pour le produit, et il est encore plus rentable : si a une valuation , alors a une valuation , et il est inutile de développer au-delà de l'ordre . C'est ce qui a permis, à la section précédente, de développer à l'ordre en ne connaissant qu'à l'ordre .
Exemple
Le développement de à l'ordre en . Posons , qui vérifie et a pour valuation : on développe à l'ordre et l'exponentielle à l'ordre également. Avec :
le terme croisé étant de degré . Il vient
Le coefficient de est nul : c'est un résultat, pas une omission, et il faut l'écrire. Noter au passage la substitution , licite parce que et ont même valuation.
Quotient : deux méthodes, une seule à retenir
Pour avec , on ne mémorise aucune formule. Deux chemins mènent au résultat.
Le premier, et le plus sûr, ramène le quotient à une composition. On factorise au dénominateur pour faire apparaître avec , puis on compose avec le développement de du tableau. C'est une méthode, pas une astuce : elle marche toujours, et elle réutilise ce qui est déjà connu.
Le second est la division suivant les puissances croissantes : on pose la division des deux parties régulières comme une division euclidienne, mais en commençant par les termes de plus bas degré, et l'on s'arrête dès que le quotient a atteint le degré . Elle est plus rapide sur les fractions rationnelles, et plus risquée sur les autres. Choisissez-en une et tenez-vous-y.
Si , il n'y a pas de développement limité du quotient en général — la fonction peut même ne pas être bornée. On factorise alors par la plus grande puissance de possible au numérateur et au dénominateur, et l'on se retrouve dans le cas précédent, ou bien la fonction n'a pas de et il faut le dire.
Quand un ordre trop court échoue, et comment le voir
Méthode
Une division par coûte ordres. C'est la règle qui sert tout le temps, et elle explique presque tous les échecs. Pour obtenir la limite d'un quotient dont le dénominateur est équivalent à , il faut développer le numérateur à l'ordre au moins, et souvent plus si les premiers termes se simplifient.
Le geste à prendre : regarder d'abord le dénominateur, en déduire l'ordre visé au numérateur, ajouter un cran de sécurité si des simplifications sont prévisibles, puis calculer. Un divisé par donne un , qui tend vers : c'est ce qui permet de conclure. Un divisé par ne donne rien du tout, et c'est le signe visible qu'on a développé trop court.
Exemple
Calculer .
Première tentative, à l'ordre . On a , et en substituant dans . La différence vaut donc , et le quotient s'écrit : on ne peut rien en dire, ni la limite, ni même l'existence. L'échec est visible, et c'est ce qui doit déclencher la reprise du calcul à un ordre plus élevé, pas une conclusion hâtive « la limite est ».
Deuxième tentative, à l'ordre . Le dénominateur est : c'est l'ordre à viser.
Les termes constants et en se simplifient exactement — c'était prévisible, et c'est bien pour cela qu'il fallait aller à l'ordre :
En divisant par : , donc la limite vaut .
Ce diagnostic — quel ordre, et pourquoi — est l'objet de l'exercice 27, qui fait chiffrer le coût de chaque troncature.
Développement en un point , et en l'infini
Méthode
En un point quelconque : on translate. On pose , on développe la fonction en par les méthodes ci-dessus, puis on revient à en remplaçant par . Tout le travail se fait en , il n'y a pas de second catalogue à apprendre.
En ou : on inverse. On pose , ce qui envoie sur , et l'on développe en la fonction . Le résultat se relit en en remplaçant par : on obtient une expression en puissances de , avec un reste quand . On parle alors souvent de développement asymptotique. Attention au signe quand : l'égalité vaut de ce côté, et c'est l'oubli qui fait rater la moitié des exercices d'asymptote.
Exemple
Développement de en , à l'ordre en . Posons , avec , de sorte que
On divise par : il faut donc développer deux crans plus loin que l'ordre voulu, soit à l'ordre . Le tableau de la section 21 donne
d'où, en divisant par ,
C'est la règle « une division par coûte ordres », appliquée avec . En revenant à :
Le développement vaut des deux côtés : est impaire et son développement est valable pour tendant vers par valeurs positives comme négatives, donc aucun signe ne se retourne ici — contrairement au cas d'une racine carrée.
Ces deux changements de variable sont l'objet de l'exercice 28, qui les fait pratiquer dans les deux sens et sanctionne les retours à la variable initiale oubliés.
23. Ce que les développements limités permettent de faire
Quatre usages, et pas un de plus. Chacun se reconnaît à la question posée, et chacun a une méthode propre.
1. Lever une forme indéterminée
Méthode
La méthode, en trois gestes. Un : identifier la forme indéterminée et repérer la puissance de qui « commande » le dénominateur. Deux : développer numérateur et dénominateur au même ordre, celui du dénominateur. Trois : factoriser par cette puissance et simplifier ; il ne reste qu'un quotient de deux fonctions ayant chacune une limite non nulle, ou une limite lisible.
Pour les formes , et , on passe d'abord à l'exponentielle : , et l'on développe l'exposant.
Exemple
Calculer . Le dénominateur vaut : il est commandé par , on développe donc tout à l'ordre .
Au numérateur, . Le quotient s'écrit alors
La factorisation par avant la simplification est ce qu'attend le correcteur : elle rend visible que les deviennent des , donc tendent vers .
Remarque
Développement limité ou règle de L'Hôpital ? Les deux répondent à la même question, et la comparaison honnête est la suivante.
La règle de L'Hôpital de la section 16 est la plus courte quand une seule application suffit et que les dérivées sont simples : deux lignes, et c'est fini. Elle devient un piège dès qu'il faut l'appliquer plusieurs fois, car chaque application exige de revérifier que la nouvelle forme est encore indéterminée et que le dénominateur dérivé ne s'annule pas. Trois applications enchaînées sans vérification, c'est trois occasions de fausse manœuvre — et c'est la faute la plus régulièrement sanctionnée du chapitre.
Le développement limité demande un investissement fixe (choisir l'ordre, écrire deux ou trois développements) mais il donne bien plus qu'une limite : il donne le terme suivant, donc la vitesse, donc l'équivalent, donc la position de la courbe. Sur l'exemple ci-dessus, L'Hôpital demanderait deux applications, le développement limité une ligne, et le développement limité fournit en prime l'information que le quotient vaut .
La règle du pouce : une seule dérivation évidente, L'Hôpital ; dès la deuxième, ou dès qu'on veut autre chose que la valeur limite, le développement limité. L'exercice 29 fait poser ce diagnostic sur huit limites avant tout calcul, ce qui est exactement l'ordre dans lequel il faut travailler.
2. Obtenir un équivalent
Définition
Soient et définies au voisinage de , sauf peut-être en , avec ne s'annulant pas sur un voisinage épointé de . On dit que est équivalente à en , et l'on note , lorsque
Le point fait partie de la notation, et l'omettre est une faute : est équivalent à en et à en . Écrire « » sans préciser où ne veut rien dire.
Propriété
Lien avec les développements limités. Si admet un dont la partie régulière est non nulle, et si est son premier terme non nul, alors
Démonstration. On écrit , puis on divise par : le contenu de la parenthèse tend vers , et le reste divisé donne un , qui tend vers puisque . Le quotient tend donc vers .
C'est la façon normale d'obtenir un équivalent : on développe, on regarde le premier terme non nul, c'est fini. Les équivalents usuels en — , , , , — se relisent tous directement sur le tableau de la section 21, et il est inutile de les apprendre séparément.
Propriété
Les deux règles d'or.
- On multiplie, on divise, on élève à une puissance fixe. Si et , alors , , et pour réel fixé (quand les puissances ont un sens).
- On n'additionne jamais des équivalents, et on ne les compose jamais.
Le point 1 se démontre en une ligne, en multipliant ou en divisant les quotients qui tendent vers . Le point 2 demande deux contre-exemples, et il faut les connaître.
Exemple
Contre-exemple à l'addition. En , on a et . Si l'addition était licite, la somme serait équivalente à , ce qui n'a même pas de sens, la définition exigeant un dénominateur non nul. Et de fait, n'est équivalent à rien de nul : le quotient tend vers , pas vers .
La raison en une phrase : un équivalent ne retient que le terme dominant, et une soustraction peut précisément faire disparaître ce terme dominant, ce qui laisse apparaître un terme dont on avait jeté l'information. Le remède est toujours le même : revenir aux développements limités, qui gardent, eux, les termes suivants.
Contre-exemple à la composition. En , . Pourtant , et le quotient vaut constamment , qui n'est pas : on n'a pas . Un équivalent contrôle un rapport, pas un écart, et l'exponentielle transforme les écarts en rapports. Même prudence avec le logarithme, où il faut une hypothèse supplémentaire pour composer.
3. Tangente et position de la courbe
Le développement limité à l'ordre redonne la tangente : , et l'équation de la tangente en est . Ce qui est nouveau, c'est que les termes suivants disent de quel côté la courbe passe.
Méthode
Position par rapport à la tangente. On écrit un avec assez grand pour qu'un terme au-delà du degré soit non nul, et l'on note le premier terme non nul de degré . La différence entre la courbe et la tangente vaut alors
et son signe, au voisinage de , est celui de — le reste étant négligeable devant lui. Deux cas :
- pair : des deux côtés, le signe est celui de ; la courbe reste du même côté de sa tangente. Au-dessus si , en dessous si .
- impair : change de signe en ; la courbe traverse sa tangente. Le point est un point d'inflexion.
Exemple
Deux cas, sur les deux fonctions les plus courantes.
Pour en : . La tangente est , le premier terme suivant est , de degré pair et de coefficient positif : la courbe de l'exponentielle est au-dessus de sa tangente en , des deux côtés. On retrouve l'inégalité , mais seulement au voisinage de ; la version globale demandera l'argument de convexité de la section 24.
Pour en : . La tangente est , et le premier terme suivant est , de degré impair : la courbe traverse sa tangente en , qui est donc un point d'inflexion. Concrètement, pour petit, et pour petit.
4. Branches infinies
Méthode
Asymptote oblique par développement en l'infini. On développe en selon les puissances de :
La droite d'équation est alors asymptote à la courbe en , puisque . Et le terme suivant donne la position : le signe de , pour grand, est celui de en et celui de en . La courbe est au-dessus de son asymptote là où ce signe est positif.
Si , on pousse d'un ordre de plus : la position se lit sur le premier terme non nul suivant.
Exemple
La fonction . Le développement obtenu à la section 22 donne
La droite est donc asymptote à la courbe en et en , avec et . Reste la position, que donne le signe du terme suivant : en , , la courbe est en dessous de l'asymptote ; en , , elle est au-dessus. Un seul développement a donné les deux branches et leurs deux positions, ce qu'aucun calcul de limite ne pouvait fournir : la limite de vaut des deux côtés et ne dit rien du signe.
Méthode
Quand il n'y a pas d'asymptote : la branche parabolique. Le développement en n'existe pas toujours, et il faut alors revenir au diagnostic en deux temps.
- On calcule quand . S'il tend vers , la courbe admet une branche parabolique de direction . S'il tend vers , c'est une branche parabolique de direction .
- S'il tend vers un réel , on calcule . Si cette différence tend vers un réel , il y a une asymptote ; si elle tend vers , il y a une branche parabolique de direction .
Exemple
Deux branches paraboliques. Pour sur : , donc ; mais . Il n'y a pas d'asymptote, mais une branche parabolique de direction . Pour : , branche parabolique de direction .
L'exercice 30 fait trancher entre asymptote et branche parabolique sur une série de fonctions choisies pour que le diagnostic ne se devine pas. Et l'exercice 18 rassemble tout : une étude complète de fonction, où les variations viennent de la section 15, la position de la tangente et les branches infinies de celle-ci, et la convexité de la suivante.
24. Convexité
La définition, et sa lecture géométrique
Définition
Soit un intervalle et . On dit que est convexe sur lorsque
On dit que est concave lorsque est convexe, c'est-à-dire lorsque l'inégalité ci-dessus est renversée.
Le point décrit le segment quand parcourt , et le nombre est l'ordonnée, au-dessus de ce point, du segment joignant les deux points de la courbe. La définition dit donc exactement une chose : entre deux points de la courbe, la corde est au-dessus de la courbe. C'est le panneau de gauche de la figure ci-dessous.
Un mot sur : la définition exige un intervalle, car il faut que appartienne encore à l'ensemble de départ. Sur une réunion de deux intervalles disjoints, l'énoncé n'a pas de sens, exactement comme pour la monotonie à la section 15.
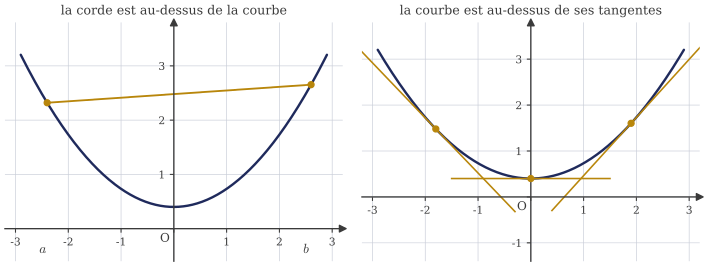
L'inégalité des pentes
C'est la reformulation la plus maniable de la définition, et c'est d'elle que descendent toutes les caractérisations qui suivent.
Théorème
Lemme des trois pentes. Soit convexe sur et trois points de . Alors
En clair : les trois pentes des cordes croissent avec les points qui les portent. Ou encore, en fixant : la fonction pente est croissante sur privé de .
Démonstration. Le point est entre et : il s'écrit donc avec
On le vérifie en développant. La convexité donne .
Première inégalité. En retranchant des deux côtés,
On divise par , qui est strictement positif, et l'on obtient l'inégalité de gauche.
Seconde inégalité. En retranchant cette fois l'inégalité de convexité à ,
et l'on divise par .
Ce lemme vaut sans aucune hypothèse de dérivabilité : c'est ce qui le rend précieux, et c'est aussi lui qui permet de démontrer qu'une fonction convexe sur un intervalle ouvert y est automatiquement continue. L'exercice 31 le fait lire sur une figure, puis l'applique à une simple table de valeurs : la convexité se teste sur des nombres, sans formule.
Caractérisations pour une fonction dérivable
Théorème
Soit dérivable sur un intervalle . Les trois énoncés suivants sont équivalents.
- est convexe sur ;
- est croissante sur ;
- la courbe de est au-dessus de toutes ses tangentes : pour tous et dans ,
Démonstration de 1 implique 2. Soient dans . D'après le lemme des trois pentes, pour tout strictement compris entre et ,
Dans l'inégalité de gauche, faisons tendre vers : le membre de gauche tend vers , donc par passage à la limite dans une inégalité large, . Dans celle de droite, faisons tendre vers : on obtient . En réunissant, .
Démonstration de 2 implique 3, par l'égalité des accroissements finis. C'est le retour attendu du bloc B, et il est court. Soient et dans , avec .
Cas . La fonction est continue sur et dérivable sur : l'égalité des accroissements finis de la section 12 fournit tel que . Comme et que est croissante, ; en multipliant par , il vient .
Cas . L'égalité des accroissements finis sur fournit tel que . Cette fois , donc ; en multipliant par , il vient , ce qui se réécrit .
Le cas est une égalité. Dans les deux cas, la courbe est au-dessus de la tangente en . Le sens de l'inégalité s'est retourné deux fois — une fois sur , une fois en repassant à gauche — et c'est exactement là que les copies se trompent.
Démonstration de 3 implique 1. Soient dans , , et , qui appartient à . En appliquant l'hypothèse 3 au point , d'abord en puis en :
Multiplions la première par , la seconde par , et additionnons :
Or par définition de . Le crochet est nul, et il reste : c'est l'inégalité de convexité.
Théorème
Caractérisation par la dérivée seconde. Soit deux fois dérivable sur un intervalle . Alors est convexe sur si et seulement si sur .
C'est le corollaire immédiat du point 2 : « croissante » équivaut à « », d'après la caractérisation des variations par le signe de la dérivée établie à la section 15. C'est le critère qu'on emploie en pratique, mais il faut se souvenir qu'il est plus faible que la définition, puisqu'il exige deux dérivations. Une fonction peut être convexe sans être dérivable : la valeur absolue l'est sur .
Convexes sur leur domaine : , , , sur .
Concaves sur leur domaine : , , sur , .
Points d'inflexion, et les deux pièges
Définition
Soit définie au voisinage d'un point . Le point d'abscisse est un point d'inflexion de la courbe de lorsque change de convexité en : convexe d'un côté, concave de l'autre.
Lorsque est deux fois dérivable au voisinage de , cela revient à dire que change de signe en .
C'est bien le changement de signe qui définit la notion, et non l'annulation. Les deux pièges qui suivent sont posés à chaque partiel, et ils tombent tous les deux dans cette faille.
Remarque
Piège 1 : ne suffit pas. Pour , on a , qui s'annule en — mais reste positive de part et d'autre. La fonction est convexe sur tout entier, et l'origine n'est pas un point d'inflexion. La rédaction correcte est toujours en deux temps : on résout pour trouver les candidats, puis on étudie le signe de autour de chaque candidat pour trancher. Sauter la seconde étape, c'est répondre à côté de la question.
Piège 2 : une inflexion peut exister là où n'existe pas. La fonction , définie sur par , est concave sur et convexe sur : l'origine est un point d'inflexion, avec une tangente verticale. Or n'existe pas, et non plus. La dérivée seconde est un outil de recherche des inflexions, pas leur définition, et les points où elle n'existe pas doivent être examinés séparément.
La position par rapport à la tangente, traitée à la section 23 par les développements limités, donne le même diagnostic sous un autre angle : un premier terme non nul de degré impair au-delà de l'ordre signale une traversée, donc une inflexion. Les deux méthodes doivent donner le même résultat, et c'est un bon contrôle. L'exercice 32 les confronte sur les mêmes fonctions.
Démontrer une inégalité par convexité
Méthode
Deux positions, deux inégalités. Une fois la convexité (ou la concavité) établie par le signe de , on dispose de deux inégalités gratuites, valables globalement sur l'intervalle.
- Par la tangente, en un point bien choisi : si est convexe, inégalité renversée si est concave. C'est la méthode quand l'inégalité à démontrer compare à une expression affine, et l'on choisit au point où les deux membres sont égaux.
- Par la corde, sur un segment : est au-dessous de la corde si est convexe, au-dessus si elle est concave. C'est la méthode quand l'inégalité n'est valable que sur un segment et devient une égalité aux deux bouts.
Le choix entre les deux se lit dans l'énoncé : une inégalité valable partout vient de la tangente, une inégalité valable sur un segment vient de la corde.
Exemple
Démontrer que pour tout . L'inégalité est valable sur un segment et devient une égalité aux deux extrémités, en et en : c'est la corde.
Concavité. La fonction est deux fois dérivable sur et . Sur , on a , donc : la fonction est concave sur ce segment.
La corde. Les deux extrémités de la courbe sur ce segment sont les points de coordonnées et . La corde qui les joint a pour pente et passe par l'origine : son équation est .
Conclusion. Une fonction concave est au-dessus de ses cordes, donc pour tout on a .
Contrôle. En , l'inégalité annonce , soit : cohérent. Et hors du segment, en , elle serait fausse — — ce qui rappelle que le domaine fait partie du résultat.
Par la tangente, on obtient de la même façon les deux inégalités les plus employées de l'analyse : pour tout réel (tangente en à une fonction convexe) et pour tout (tangente en à une fonction concave). Elles avaient été admises dans le chapitre sur les limites et la continuité ; les voici démontrées en deux lignes chacune.
Remarque
Selon les facs : l'inégalité de Jensen à points. Certaines maquettes prolongent l'inégalité de convexité à un nombre quelconque de points, d'autres s'arrêtent à deux. L'énoncé est le suivant : si est convexe sur , si sont dans et si sont des réels positifs de somme , alors
La démonstration est une récurrence sur : on regroupe les derniers points en un seul barycentre, ce qui ramène au cas de deux points, à condition de bien renormaliser les coefficients — c'est le seul passage délicat.
L'application la plus célèbre est l'inégalité arithmético-géométrique : en appliquant Jensen à la fonction concave , avec , on obtient
pour tous réels strictement positifs. La moyenne géométrique ne dépasse jamais la moyenne arithmétique, et c'est la concavité du logarithme qui le dit.
25. La méthode de Newton, et les erreurs qui coûtent des points
La méthode de Newton
Remarque
Selon les facs. La méthode de Newton figure dans l'UE d'analyse de certaines maquettes et dans l'UE d'analyse numérique d'autres, parfois au second semestre. Elle est traitée ici parce qu'elle est la plus belle application des trois outils du chapitre — la tangente, l'inégalité des accroissements finis et la formule de Taylor-Lagrange — et parce qu'elle est, dans la vie réelle, la façon dont votre calculatrice extrait une racine. Que votre université la place ici ou ailleurs ne change rien à ce qu'elle apprend.
Le problème est le suivant : une équation admet une solution dans un intervalle, on l'a établi par le théorème des valeurs intermédiaires, et l'on veut maintenant la calculer, ou plutôt en obtenir autant de décimales qu'on veut.
Le principe tient en une phrase : là où l'équation est difficile, l'équation de la tangente est facile, puisqu'elle est affine. On remplace donc la courbe par sa tangente en un point , on résout l'équation affine, et l'on recommence à partir de la solution obtenue.
Écrivons-le. La tangente à la courbe de au point d'abscisse a pour équation
Elle coupe l'axe des abscisses au point où , c'est-à-dire lorsque . Si , cette équation a une solution unique, et c'est elle qu'on appelle :
Propriété
Suite de Newton. Soit dérivable et un réel donné. La suite de Newton associée est définie par
sous réserve que à chaque étape.
La formule n'a donc rien de mystérieux : elle est l'abscisse du point où la tangente coupe l'axe, et il faut savoir la retrouver en deux lignes plutôt que la réciter. La figure ci-dessous montre trois itérations sur la fonction , dont l'unique racine réelle est .

Les hypothèses de convergence
Propriété
Un jeu d'hypothèses suffisant. Soit de classe sur un segment telle que
- et sont de signes contraires, ce qui assure l'existence d'une racine dans par le théorème des valeurs intermédiaires ;
- ne s'annule pas sur , ce qui rend strictement monotone et donc la racine unique ;
- garde un signe constant sur , ce qui signifie que y est convexe, ou concave, mais ne change pas ;
- le point de départ est choisi du bon côté, c'est-à-dire dans celle des deux moitiés de où et ont le même signe.
Alors la suite de Newton est bien définie, monotone à partir de , et elle converge vers .
L'hypothèse 4 est celle qu'on oublie, et c'est elle qui fait tout. Sa lecture géométrique est limpide : quand la courbe est convexe, elle est au-dessus de toutes ses tangentes — c'est la caractérisation démontrée à la section 24 — donc la tangente coupe l'axe entre le point courant et la racine, du côté où est du même signe que . La suite reste alors du même côté de et progresse vers elle sans jamais la dépasser. Du mauvais côté, ce contrôle n'existe plus, et le premier saut peut envoyer n'importe où.
La vitesse : le nombre de décimales exactes double
Théorème
Convergence quadratique. Sous les hypothèses ci-dessus, en posant
on a, pour tout ,
Démonstration, par Taylor-Lagrange. Appliquons la formule de Taylor-Lagrange à l'ordre entre et : il existe strictement compris entre ces deux points tel que
Comme , on divise par , qui n'est pas nul :
Or, par définition de la suite, , c'est-à-dire l'opposé des deux premiers termes ci-dessus. Il reste donc
et en majorant le numérateur par , en minorant par , on obtient l'inégalité annoncée.
Ce que cette inégalité dit vraiment. Posons . L'inégalité se réécrit . Si l'on a réussi à démarrer avec , une récurrence immédiate donne
et l'exposant, lui, double à chaque étape. En clair : le nombre de décimales exactes double à chaque itération. C'est ce qui distingue radicalement Newton d'une dichotomie, laquelle gagne une décimale toutes les trois ou quatre étapes.
Exemple
Newton sur , à partir de . On a , donc
La racine est . Les hypothèses sont vérifiées sur : , , et ; le point est du bon côté puisque et .
Lisez la colonne de droite : , puis , puis , puis . Les exposants sautent, et le facteur de passage est bien le carré du précédent : , où est la valeur de . Quatre itérations donnent six décimales exactes, à partir d'un point de départ franchement mauvais.
Les trois modes d'échec
C'est le point que presque aucun cours ne dit, et qui explique pourquoi les hypothèses ci-dessus ne sont pas décoratives. Sans elles, Newton échoue, et il échoue de trois façons distinctes.
Premier mode : la divergence. Prenons , dont l'unique racine est , et partons de . Comme , la relation s'écrit . On obtient successivement , puis , puis : la suite s'éloigne de plus en plus vite. La raison est visible sur la courbe : loin de , l' est presque plate, donc sa tangente coupe l'axe très loin. Le même calcul depuis converge très bien. Le point de départ n'est pas un détail.
Deuxième mode : le cycle. Prenons et . Alors , et
La suite vaut indéfiniment. Elle ne diverge pas, elle ne converge pas : elle tourne. Aucun test du type « les valeurs restent bornées » ne détecte cette situation, et c'est ce qui la rend traître.
Troisième mode : la tangente horizontale. Si pour un certain , la tangente est horizontale, elle ne coupe pas l'axe des abscisses, et la suite n'est plus définie. Le cas le plus simple est avec : , et le calcul s'arrête à la première étape. En pratique, il suffit que soit très petit pour que parte très loin, ce qui ramène au premier mode.
Un quatrième comportement, moins spectaculaire mais tout aussi gênant, est la convergence vers la mauvaise racine : quand en possède plusieurs, un mauvais départ peut faire converger la suite vers une racine qui n'est pas celle qu'on cherchait. L'exercice 33 fait construire ces quatre situations, et surtout vérifier, dans chaque cas, laquelle des quatre hypothèses est en défaut : c'est ce va-et-vient entre l'échec et l'hypothèse manquante qui fait comprendre à quoi servent les théorèmes.
Les erreurs qui coûtent des points au partiel
Ce qui suit n'est pas un catalogue de fautes exotiques : ce sont les sept que les correcteurs voient à chaque session, et chacune est le symptôme d'une hypothèse sautée.
1. « donc admet un extremum en ». C'est la réciproque du lemme de Fermat, et elle est fausse : a une dérivée nulle en sans y avoir d'extremum. Le lemme dit qu'un extremum intérieur d'une fonction dérivable annule la dérivée, et rien d'autre. La conclusion correcte se rédige avec le signe de de part et d'autre, ou avec le premier terme non nul du développement limité, qui donne la réponse immédiatement.
2. Appliquer Rolle sans vérifier la continuité aux bornes. Le théorème demande la continuité sur le segment fermé et la dérivabilité sur l'ouvert . Cette dissymétrie n'est pas un ornement : elle est ce qui permet d'appliquer Rolle à sur , où la dérivée n'existe pas aux deux bouts. Une copie qui écrit « est dérivable sur » à propos d'une telle fonction énonce quelque chose de faux, et perd le point d'hypothèse.
3. « sur donc est croissante sur » quand n'est pas un intervalle. La caractérisation des variations par le signe de la dérivée, à la section 15, se démontre par l'égalité des accroissements finis, laquelle exige de pouvoir relier deux points en restant dans le domaine. Sur , la fonction inverse a une dérivée strictement négative partout et n'est pourtant pas décroissante sur , puisque et . La rédaction correcte énonce le résultat sur chacun des intervalles, jamais sur leur réunion.
4. Dériver un développement limité. Traité à la section 21, et rappelé ici parce que c'est la faute la plus mécanique : on primitive un , on ne le dérive jamais. Le témoin montre que l'opération peut produire une égalité tout simplement fausse.
5. « donc le point d'abscisse est un point d'inflexion ». Faux, et en le montre. L'annulation fournit un candidat ; c'est le changement de signe de qui conclut. Symétriquement, ne pas oublier d'examiner les points où n'existe pas, qui peuvent être des inflexions.
6. Invoquer Taylor-Young à un ordre que la régularité ne permet pas. Écrire un développement à l'ordre pour une fonction dont l'énoncé ne garantit que la classe est une faute d'hypothèse, au même titre qu'appliquer Rolle à une fonction discontinue. La bonne rédaction annonce d'abord la régularité, et l'ordre ensuite : « étant de classe au voisinage de , la formule de Taylor-Young à l'ordre donne… ».
7. Utiliser la règle de L'Hôpital sans vérifier la forme indéterminée. La règle ne s'applique qu'à une forme ou , avec un dénominateur dérivé qui ne s'annule pas au voisinage épointé du point. Appliquée à en , dont la limite est , elle donnerait : le résultat est faux, et la seule chose qui manquait était la vérification initiale. Chaque application successive exige une nouvelle vérification.
Une huitième, transversale et plus grave que les sept autres : conclure sans avoir vérifié le domaine. Une inégalité démontrée par convexité sur un segment ne vaut que sur ce segment, un développement limité en ne dit rien en , une asymptote en ne présume de rien en . L'exercice 34 propose six copies à corriger, contenant chacune une de ces erreurs, et demande de dire non pas « c'est faux » mais quelle hypothèse manque : c'est le seul niveau de diagnostic qui serve à quelque chose en partiel.
Quel outil pour quelle question
| La question posée | L'outil |
|---|---|
| Montrer une inégalité entre deux fonctions | étude de par le signe de la dérivée (section 15), ou convexité (section 24) |
| Majorer un écart, chiffrer une erreur | inégalité des accroissements finis (section 13), ou inégalité de Taylor-Lagrange (section 19) |
| Calculer une limite indéterminée | développement limité (section 23), ou L'Hôpital si une dérivation suffit |
| Obtenir un équivalent, une vitesse | premier terme non nul du développement limité (section 23) |
| Situer la courbe par rapport à sa tangente | premier terme non nul de degré (section 23), ou convexité (section 24) |
| Trouver une asymptote et sa position | développement en à l'infini (section 23) |
| Compter les racines d'une équation | variations plus théorème de la bijection, ou Rolle entre deux racines (section 11) |
| Approcher numériquement une solution | méthode de Newton (section 25) |
Ce tableau est le résumé de tout le chapitre, et il se lit dans les deux sens. De gauche à droite, il indique l'outil devant une question. De droite à gauche, il rappelle ce que chaque théorème sert à faire, ce qui est la meilleure façon de vérifier qu'on l'a compris : un théorème dont on ne sait pas à quelle question il répond n'est pas encore su.
Bloqué sur « Dérivation, accroissements finis et développements limités » ?
On peut le travailler ensemble dès cette semaine. Une séance ciblée sur ce chapitre, et vous repartez au minimum avec une méthode.